SWP क्या है? म्यूचुअल फंड से हर महीने आय कैसे निकालें (2026)
अंतिम अपडेट: 26 अक्टूबर 2026
संक्षिप्त उत्तर: SWP क्या है? म्यूचुअल फंड में SWP (सिस्टमैटिक विड्रॉल प्लान, यानी नियमित निकासी योजना) हर महीने आपके फंड से एक तय रकम रिडीम करके आपके बैंक खाते में जमा करता है, जबकि बाकी पैसा निवेशित रहता है। हर निकासी में सिर्फ मुनाफे वाले हिस्से पर टैक्स लगता है। भारत में 25 से 30 साल के रिटायरमेंट के लिए, फंड का लगभग 3–4% सालाना से शुरुआत करना और उसे महंगाई के साथ बढ़ाना एक समझदारी भरी सीमा है।
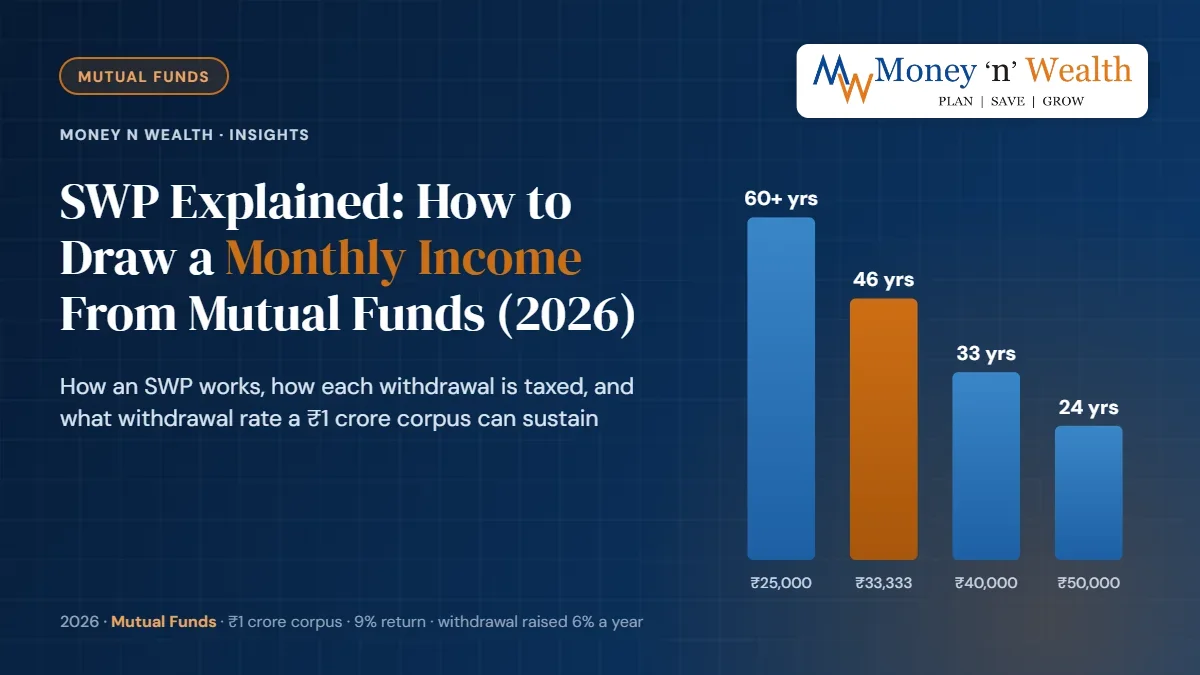
अंतिम अपडेट: 26 अक्टूबर 2026 संक्षिप्त उत्तर: SWP क्या है? म्यूचुअल फंड में SWP (सिस्टमैटिक विड्रॉल प्लान, यानी नियमित निकासी योजना) हर महीने आपके फंड से एक तय रकम रिडीम करके आपके बैंक खाते में जमा करता है, जबकि बाकी पैसा निवेशित रहता है। हर निकासी में सिर्फ मुनाफे वाले हिस्से पर टैक्स लगता है। भारत में 25 से 30 साल के रिटायरमेंट के लिए, फंड का लगभग 3–4% सालाना से शुरुआत करना और उसे महंगाई के साथ बढ़ाना एक समझदारी भरी सीमा है। मुख्य बातें यह कैसे काम करता है: यूनिट "पहले आई, पहले गई" (first-in, first-out) के हिसाब से बिकती हैं। इस लेख के नए एकमुश्त निवेश वाले उदाहरण में शुरुआती निकासी का बड़ा हिस्सा अपनी पूंजी है, इसलिए टैक्स वाला मुनाफा कम है। 4% का नियम: Bengen (1994) ने पाया कि अमेरिका में 4% की दर हर 30 साल की अवधि में टिकी रही; भारतीय स्टडी 3–3.5% के करीब की ओर इशारा करती हैं। उदाहरण: ₹1 करोड़ से ₹33,333 महीना, जिसे हर साल 6% बढ़ाया जाए, 9% रिटर्न पर लगभग 46 साल चलता है, लेकिन 8% पर सिर्फ 35 साल। सबसे बड़ा जोखिम: शुरुआती कुछ सालों में बाजार क्रैश फंड की उम्र एक दशक या उससे ज़्यादा घटा सकता है। उपाय: 1–2 साल की निकासी लिक्विड या डेट फंड में रखें और वहीं से निकालें। पुणे के एक रिटायर्ड इंजीनियर के पास म्यूचुअल फंड में ₹1 करोड़ हैं और उनके सामने दो आम विकल्प हैं। पैसा बैंक FD में रखकर ब्याज से गुज़ारा करें, या SWP सेट करें और पैसे को काम करने दें। 30% स्लैब में ₹4.8 लाख के FD ब्याज पर लगभग ₹1.5 लाख टैक्स लगता है। वही ₹4.8 लाख इक्विटी फंड से SWP के ज़रिए निकालने पर शुरुआती कुछ सालों तक लगभग कोई टैक्स नहीं लगता। टैक्स के इसी अंतर की वजह से SWP कई भारतीय रिटायर्ड लोगों के लिए आय का मुख्य ज़रिया बन गया है। लेकिन SWP पेंशन नहीं है। इसमें कोई गारंटी नहीं है, और अगर आप बहुत ज़्यादा निकालते हैं या बाजार गलत समय पर गिरता है, तो पैसा तब खत्म हो सकता है जब आपको उसकी ज़रूरत हो। यह गाइड बताती है कि SWP कैसे काम करता है, Income-tax Act, 2025 के तहत इस पर टैक्स कैसे लगता है, सुरक्षित निकासी दर पर दुनिया और भारत की रिसर्च क्या कहती है, और इसे ऐसे कैसे सेट करें कि यह लंबा चले। SWP क्या है और म्यूचुअल फंड में यह कैसे काम करता है? सिस्टमैटिक विड्रॉल प्लान आपके म्यूचुअल फंड को दिया गया एक निर्देश है कि वह तय तारीख पर, आम तौर पर हर महीने या हर तिमाही, एक तय रकम (या तय संख्या में यूनिट) रिडीम करे। पैसा एक-दो दिन में आपके बैंक खाते में पहुंच जाता है। बची हुई यूनिट निवेशित रहती हैं और फंड जो भी कमाता है, वह कमाती रहती हैं। इसे उल्टी SIP समझिए। SIP (सिस्टमैटिक इन्वेस्टमेंट प्लान) में आप हर महीने यूनिट खरीदते हैं; SWP में आप उन्हें बेचते हैं। जब NAV (नेट एसेट वैल्यू, यानी फंड की एक यूनिट की कीमत) ऊंचा होता है, तो ₹40,000 जुटाने के लिए कम यूनिट बिकती हैं। जब NAV नीचे होता है, तो ज़्यादा यूनिट बिकती हैं। यह दूसरी बात अहम है, और हम सीक्वेंस रिस्क वाले हिस्से में इस पर लौटेंगे। SWP सेट करने के तीन तरीके तय रकम: सबसे आम तरीका। उदाहरण के लिए, आप ₹30,000 महीना चुनते हैं। आपका रजिस्टर्ड म्यूचुअल फंड डिस्ट्रीब्यूटर या AMC (एसेट मैनेजमेंट कंपनी, यानी फंड हाउस) इसे सेट करता है, और आप इसे कभी भी बदल सकते हैं। सिर्फ बढ़त (एप्रिसिएशन): निवेश की गई रकम से ऊपर की सिर्फ बढ़त निकाली जाती है। आय अनियमित रहती है, इसलिए यह उन लोगों के लिए ठीक है जिनकी कोई और स्थिर आय है। तय प्रतिशत: कुछ निवेशक हर महीने मौजूदा वैल्यू का, मान लीजिए, 0.3% रिडीम करते हैं। आय बाजार के साथ बदलती है। मौजूदा बैलेंस का एक हिस्सा निकालने से निकासी की रकम बैलेंस घटने पर अपने आप कम हो जाती है। SWP को कभी भी रोका, पॉज़ किया या बदला जा सकता है। अगर बेची गई यूनिट फंड की एग्ज़िट-लोड अवधि के अंदर हैं तो एग्ज़िट लोड लगता है, इसलिए SWP उस अवधि (इक्विटी फंड में अक्सर 12 महीने) के बाद ही शुरू करें, या ऐसे फंड से करें जिसमें एग्ज़िट लोड न हो। 2026 में भारत में SWP पर टैक्स कैसे लगता है? SWP की हर किस्त यूनिट का रिडेम्पशन है, इसलिए टैक्स सिर्फ उसके अंदर के कैपिटल गेन पर लगता है, पूरी रकम पर नहीं। यूनिट FIFO (फर्स्ट-इन, फर्स्ट-आउट, यानी जो पहले खरीदी, वह पहले बिकेगी) के हिसाब से रिडीम होती हैं। अगर आपने ₹100 के NAV पर ₹1 करोड़ लगाए और अब ₹110 के NAV पर ₹40,000 निकालते हैं, तो उस निकासी में सिर्फ लगभग ₹3,636 मुनाफा है। बाकी आपका अपना पैसा वापस आ रहा है। 1 अप्रैल 2026 से लागू Income-tax Act, 2025 के तहत इक्विटी-ओरिएंटेड फंड (घरेलू इक्विटी में 65%+) की दरें 2024 से नहीं बदली हैं: फंड का प्रकार सीमा तक होल्डिंग (≤) सीमा से ज़्यादा होल्डिंग (>) ध्यान दें इक्विटी-ओरिएंटेड (ज़्यादातर एग्रेसिव हाइब्रिड, बैलेंस्ड एडवांटेज, आर्बिट्राज समेत) 20% (12 महीने या कम) – Section 196 ₹1.25 लाख सालाना से ऊपर 12.5% – Section 198 ₹1.25 लाख की छूट सभी लिस्टेड इक्विटी और इक्विटी फंड के मुनाफे में साझा है स्पेसिफाइड डेट फंड (1 अप्रैल 2023 को या उसके बाद खरीदे गए) स्लैब रेट स्लैब रेट होल्डिंग अवधि कुछ भी हो, लॉन्ग-टर्म का फायदा नहीं अन्य फंड (जैसे 35–65% इक्विटी वाले हाइब्रिड, गोल्ड, इंटरनेशनल FoF) स्लैब रेट (24 महीने या कम) 12.5% (24 महीने से ज़्यादा) फंड का वर्गीकरण उसके स्कीम डॉक्यूमेंट में जांचें सभी दरों पर 4% हेल्थ और एजुकेशन सेस लगता है, और जहां लागू हो वहां सरचार्ज भी। रेज़िडेंट निवेशकों के SWP रिडेम्पशन पर TDS (स्रोत पर टैक्स कटौती) नहीं कटता; आप अपनी AMC या रजिस्ट्रार के कैपिटल गेन स्टेटमेंट से अपने रिटर्न में मुनाफा दिखाते हैं। NRI के हर रिडेम्पशन पर स्रोत पर टैक्स कटता है, जिसके बारे में हमारी NRI टैक्सेशन गाइड में बताया गया है। उदाहरण: ₹33,333 मासिक SWP पर टैक्स मान लीजिए ₹1 करोड़ एक साथ एक इक्विटी-ओरिएंटेड फंड में लगाए गए, फंड 9% सालाना बढ़ता है, और आप पहले साल ₹4 लाख निकालते हैं और हर साल इसे 6% बढ़ाते हैं। शुरुआती यूनिट में मुनाफा कम होता है, इसलिए टैक्स वाला हिस्सा छोटा रहता है। पहले साल ₹4 लाख की निकासी में सिर्फ लगभग ₹16,900 मुनाफा है, जिस पर शॉर्ट-टर्म के रूप में 20% टैक्स लगता है। दूसरे से चौथे साल तक लॉन्ग-टर्म मुनाफा ₹1.25 लाख की छूट के अंदर रहता है, इसलिए टैक्स शून्य है। दसवें साल तक हर निकासी में मुनाफे का हिस्सा लगभग 56% हो जाता है और सालाना टैक्स लगभग ₹33,000 होता है, जो निकाले गए ₹6.76 लाख के 5% से भी कम है। इसकी तुलना FD ब्याज से करें, जिस पर हर साल आपके स्लैब के हिसाब से पूरा टैक्स लगता है। 20% या 30% स्लैब वाले रिटायर्ड व्यक्ति के लिए यह अंतर एक दशक में लाखों में पहुंच जाता है। हमारी FD बनाम डेट फंड तुलना और निकासी पर टैक्स की पांच रणनीतियों वाला लेख इस पर विस्तार से बात करते हैं। एक सावधानी: अगर आपकी कुल आय नई टैक्स व्यवस्था की रिबेट सीमा (₹12 लाख तक की टैक्सेबल आय) से कम है, तो सामान्य स्लैब वाली आय पहले से टैक्स-फ्री हो सकती है। रिबेट के मामले में स्पेशल-रेट वाले कैपिटल गेन को स्लैब आय से अलग तरह से देखा जाता है, इसलिए कम आय वाले रिटायर्ड लोगों को किसी टैक्स प्रोफेशनल के साथ दोनों स्थितियों का हिसाब लगाना चाहिए। SWP के लिए सुरक्षित निकासी दर क्या है? सुरक्षित निकासी दर (सेफ विड्रॉल रेट) आपके शुरुआती फंड का वह प्रतिशत है जिसे आप पहले साल निकाल सकते हैं, और फिर हर साल महंगाई के साथ बढ़ा सकते हैं, बिना किसी तय अवधि में पैसा खत्म हुए। किसी भी SWP योजना में यह सबसे अहम आंकड़ा है। मूल रिसर्च: Bengen और Trinity स्टडी अक्टूबर 1994 में अमेरिकी फाइनेंशियल प्लानर William Bengen ने Journal of Financial Planning में "Determining Withdrawal Rates Using Historical Data" प्रकाशित किया। 1926 से अमेरिका के शेयर, बॉन्ड और महंगाई के डेटा का इस्तेमाल करके उन्होंने रिटायरमेंट शुरू होने के हर साल की जांच की। पहले साल 4% की निकासी, जिसे महंगाई के साथ बढ़ाया गया, हर ऐतिहासिक मामले में कम से कम 33 साल चली। उन्होंने 50–75% शेयरों में रखने का सुझाव दिया। यही "4% का नियम" बन गया। 1998 में Trinity University के तीन प्रोफेसरों (Cooley, Hubbard और Walz) ने AAII Journal में इस विचार को और व्यापक रूप से परखा। 30 साल में महंगाई के हिसाब से बढ़ाई गई निकासी (1926–1997 का डेटा) के साथ, 4% की दर 75/25 शेयर-बॉन्ड मिश्रण में 100% बार और 50/50 मिश्रण में 95% बार सफल रही। 5% पर सफलता घटकर 86% और 70% रह गई। सिर्फ बॉन्ड वाला पोर्टफोलियो 4% पर भी ज़्यादातर बार नाकाम रहा। 4% का नियम भारत पर ठीक से लागू क्यों नहीं होता 4% का नियम 20वीं सदी के सबसे अच्छा प्रदर्शन करने वाले बाजारों में से एक से निकला था। जब Wade Pfau ने 17 विकसित देशों के लिए Bengen का तरीका दोहराया ( Journal of Financial Planning , दिसंबर 2010), तो 4% सिर्फ चार देशों में कभी नाकाम नहीं हुआ: अमेरिका, कनाडा, स्वीडन और डेनमार्क। सुरक्षित दर UK में 3.77% और जापान में 0.47% थी। भारत में एक और समस्या है: ज़्यादा महंगाई। अप्रैल 2026 से मार्च 2031 के लिए RBI (भारतीय रिज़र्व बैंक) का महंगाई लक्ष्य 2–6% के दायरे के साथ 4% है, और सितंबर 2026 में हेडलाइन CPI महंगाई 5.54% थी। ज़्यादा महंगाई का मतलब है कि हर साल की निकासी तेज़ी से बढ़ती है और फंड को खाती है। फरवरी 2024 में Business Standard द्वारा रिपोर्ट की गई Rajan Raju और Ravi Saraogi की भारतीय स्टडी "Balancing Acts" ने भारतीय पोर्टफोलियो के लिए सुरक्षित दर लगभग 3–3.5% बताई। पूरी तरह FD वाला पोर्टफोलियो 2% से कम ही संभाल पाया। लगभग 10% गोल्ड जोड़ने से मदद मिली। अमेरिका में भी यह सीमा नीचे आई है। Morningstar की 2025 की रिटायरमेंट इनकम रिसर्च ने 90% सफलता की संभावना के साथ 30 साल की अवधि के लिए सुरक्षित शुरुआती दर 3.9% बताई। जो रिटायर्ड लोग अपना खर्च घटा-बढ़ा सकते हैं, वे लगभग 6% से शुरू कर सकते हैं। स्टडी बाजार / अवधि सुरक्षित शुरुआती दर Bengen (1994) अमेरिका, 1926 से आगे 4% (30 साल में कभी नाकाम नहीं) Trinity स्टडी (1998) अमेरिका, 1926–1997 4%: 50–75% इक्विटी के साथ 95–100% सफलता Pfau (2010) 17 विकसित देश 0.47% (जापान) से 4.42% (कनाडा) Raju & Saraogi (2024) भारत, 2000–2023 लगभग 3–3.5% Morningstar (2025) अमेरिका, आगे का अनुमान, 90% सफलता 3.9% तय; लचीली निकासी में लगभग 6% मासिक SWP के साथ ₹1 करोड़ कितने समय तक चलेगा? हमने ₹1 करोड़ के फंड का मॉडल बनाया, जिसमें निकासी हर साल 6% बढ़ाई गई (भारतीय महंगाई का एक सतर्क अनुमान) और 8%, 9% और 10% का स्थिर सालाना रिटर्न माना गया। असली बाजार कभी इतने सहज नहीं होते, इसलिए इन्हें सबसे अच्छी स्थिति की तस्वीर मानें, वादा नहीं। शुरुआती मासिक SWP शुरुआती दर 8% रिटर्न 9% रिटर्न 10% रिटर्न ₹25,000 3% 55 साल 60+ साल 60+ साल ₹33,333 4% 35 साल 46 साल 60+ साल ₹40,000 4.8% 28 साल 33 साल 43 साल ₹50,000 6% 21 साल 24 साल 28 साल मान्यताएं: निकासी हर महीने; हर अप्रैल 6% बढ़ोतरी; रिटर्न मासिक कंपाउंड; कोई टैक्स या एग्ज़िट लोड नहीं। Money n Wealth की गणना। पैटर्न साफ है। ₹50,000 महीना (फंड का 6%) पर, 10% रिटर्न के बावजूद पैसा 30 साल से पहले खत्म हो जाता है। ₹33,333 महीना पर शुरुआती सालों में फंड बढ़ता रहता है: 9% पर यह 10वें साल तक लगभग ₹1.57 करोड़ और 20वें साल तक ₹2.28 करोड़ हो जाता है, उसके बाद निकासी बढ़त से आगे निकल जाती है। एक जैसी (फ्लैट) SWP का जाल कई रिटायर्ड लोग ₹50,000 की एक जैसी SWP सेट करते हैं और उसे कभी नहीं बढ़ाते। फंड बचा रहता है, लेकिन आय चुपचाप घटती जाती है। 6% महंगाई पर 10 साल बाद ₹50,000 से उतना ही खरीदा जा सकेगा जितना आज लगभग ₹27,900 से, और 20 साल बाद लगभग ₹15,600 जितना। जो योजना कभी आय नहीं बढ़ाती, वह सुरक्षित नहीं है; वह बस कमी को आपके 70 और 80 की उम्र में खिसका देती है। 20 साल में ₹1 करोड़ की कीमत कितनी रह जाएगी, इस पर हमारी गाइड यह हिसाब दिखाती है। सीक्वेंस-ऑफ-रिटर्न्स रिस्क क्या है? सीक्वेंस रिस्क वह खतरा है कि खराब रिटर्न रिटायरमेंट की शुरुआत में आएं, जब फंड सबसे बड़ा होता है और निकासी के लिए यूनिट कम कीमत पर बिक रही होती हैं। दो रिटायर्ड लोग बिल्कुल एक जैसा औसत रिटर्न कमाकर भी बहुत अलग जगह पहुंच सकते हैं। हमारे उदाहरण में दोनों रिटायर्ड लोग ₹1 करोड़ से शुरू करते हैं और 4.5% सालाना निकालते हैं, जिसे हर साल 6% बढ़ाया जाता है। पहले दस सालों में दोनों को वही दस सालाना रिटर्न मिलते हैं (औसत लगभग 8%), उसके बाद 9% सालाना। फर्क सिर्फ क्रम का है। एक को पहले और दूसरे साल में 20% और 8% की गिरावट झेलनी पड़ती है। दूसरे को नौवें और दसवें साल में। शुरुआती क्रैश वाले व्यक्ति का पैसा 24वें साल में खत्म हो जाता है। बाद में क्रैश झेलने वाले के पास 30वें साल में भी लगभग ₹60 लाख बचे रहते हैं। वही रिटर्न, वही निकासी, पूरी तरह अलग रिटायरमेंट। इसीलिए SWP के पहले पांच साल सबसे ज़्यादा सावधानी मांगते हैं। रिटायरमेंट से पहले के पांच सालों के लिए हमारी चेकलिस्ट इस दौर को कवर करती है। लंबे समय तक चलने वाली SWP कैसे सेट करें: बकेट तरीका सीक्वेंस रिस्क से बचने का सबसे आसान तरीका है गिरते बाजार में इक्विटी न बेचना। बकेट ढांचा फंड को इस आधार पर बांटकर यही करता है कि पैसे की ज़रूरत कब पड़ेगी। अपनी सालाना ज़रूरत निकालें। असली खर्च से शुरू करें, उसमें से पेंशन, किराया और दूसरी आय घटाएं; जो कमी बचती है, वही SWP को पूरी करनी है। शुरुआती दर चुनें। 30 साल की अवधि के लिए फंड का 3–4% रखें; अगर आप 55 से पहले रिटायर होते हैं तो 3% के करीब। बकेट 1 भरें। 1–2 साल की निकासी लिक्विड या मनी मार्केट फंड में रखें और SWP यहीं से चलाएं। बकेट 2 भरें। 3–5 साल की निकासी शॉर्ट-ड्यूरेशन डेट, आर्बिट्राज या कंज़र्वेटिव हाइब्रिड फंड में रखें। बाकी इक्विटी में लगाएं। डाइवर्सिफाइड इक्विटी या बैलेंस्ड एडवांटेज फंड ग्रोथ बकेट बनाते हैं। साल में एक बार फिर भरें। इक्विटी के अच्छे सालों के बाद मुनाफा नीचे के बकेट में ले जाएं। खराब सालों के बाद बकेट 1 और 2 को बोझ उठाने दें। हर साल रिव्यू करें। अगर फंड योजना से काफी नीचे आ गया है, तो उस साल महंगाई वाली बढ़ोतरी छोड़ दें। यही लचीलापन ऊंची दर को टिकने देता है। डेट फंड के मुनाफे पर स्लैब रेट से टैक्स लगता है, इसलिए बकेट बंटवारे की एक टैक्स लागत है। आर्बिट्राज फंड, जिन पर इक्विटी की तरह टैक्स लगता है, ऊंचे टैक्स स्लैब वालों के लिए बकेट 2 में उपयोगी हो सकते हैं। कैटेगरी की बुनियादी जानकारी के लिए आर्बिट्राज फंड, बैलेंस्ड एडवांटेज फंड और लिक्विड फंड पर हमारे पेज देखें। SIP से SWP तक: ₹1 लाख की मासिक आय बनाना SWP सबसे अच्छा तब काम करता है जब यह SIP से शुरू होने वाली योजना का दूसरा हिस्सा हो। एक उदाहरण (रिटर्न अनुमान हैं, गारंटी नहीं): फंड बनाने का दौर: ₹10,000 की मासिक SIP, जिसे हर साल 7% बढ़ाया जाए और 12% सालाना अनुमानित रिटर्न पर 20 साल निवेश किया जाए, लगभग ₹1.5 करोड़ तक बढ़ सकती है। आय का दौर: उस फंड को धीरे-धीरे कंज़र्वेटिव हाइब्रिड और शॉर्ट-ड्यूरेशन डेट फंड के मिश्रण में ले जाएं। 6% अनुमानित रिटर्न पर लगभग ₹1.05 लाख महीना की SWP 20 साल तक चल सकती है। समझौता: 15 से 20 साल की महंगाई के बाद ₹1.05 लाख की एक जैसी रकम से काफी कम खरीदा जा सकेगा, और अगर आप 60 पर रिटायर होते हैं तो 20 साल का भुगतान बहुत छोटा पड़ सकता है। फंड का कुछ हिस्सा इक्विटी में रखना और कम निकासी दर से शुरुआत करना, 25 से 30 साल के रिटायरमेंट के लिए लगभग 3 से 4% सालाना, आपको समय के साथ भुगतान बढ़ाने की गुंजाइश देता है। दो आदतें इस योजना को बनाती या बिगाड़ती हैं: बाजार गिरने पर SIP न रोकना, और पोर्टफोलियो जितना संभाल सके उससे तेज़ी से पैसा न निकालना। SWP बनाम FD ब्याज बनाम एन्युटी: आपके लिए क्या सही है? पहलू म्यूचुअल फंड से SWP FD ब्याज भुगतान एन्युटी आय की निश्चितता गारंटी नहीं अवधि के लिए तय जीवन भर की गारंटी महंगाई से सुरक्षा इक्विटी ग्रोथ से संभव कमज़ोर; रिन्यूअल पर दर बदलती है आम तौर पर नहीं (लेवल एन्युटी) टैक्स सिर्फ मुनाफे पर टैक्स पूरे ब्याज पर स्लैब से पूरी एन्युटी पर स्लैब से लिक्विडिटी ऊंची मध्यम (तोड़ने पर पेनल्टी) बहुत कम वारिसों के लिए बची पूंजी जो भी बचे पूरा मूलधन चुने गए विकल्प पर निर्भर ज़्यादातर रिटायर्ड लोगों के लिए मिला-जुला तरीका सबसे अच्छा है: ज़रूरी बिलों के लिए गारंटीड आय (पेंशन, SCSS यानी सीनियर सिटिज़न सेविंग्स स्कीम, एन्युटी), और बाकी खर्च के लिए ग्रोथ के साथ SWP। 25 साल के लिए पेंशन, किराया या SWP की हमारी तुलना और NPS (नेशनल पेंशन सिस्टम) के भुगतान विकल्पों पर हमारा लेख बताते हैं कि ये हिस्से कैसे जुड़ते हैं। अगर आप जल्दी काम छोड़ने की योजना बना रहे हैं, तो हिसाब और सख्त हो जाता है; हमारी "आपका FIRE नंबर" गाइड देखें। यह भी पढ़ें रिटायरमेंट आय की रणनीति: फंड से मासिक तनख्वाह तक क्या भारत में रिटायरमेंट के लिए ₹1 करोड़ काफी है? आपका FIRE नंबर: जल्दी रिटायर होने के लिए कितना चाहिए 2026 में म्यूचुअल फंड पर कैपिटल गेन टैक्स सीनियर सिटिज़न टैक्स प्लानिंग अपनी सिस्टमैटिक विड्रॉल प्लान दर तय करना: SWR फॉर्मूला SWP की रकम चुनने से पहले अपनी सुरक्षित निकासी दर (SWR) निकालें: पहले साल की निकासी ÷ फंड। ₹2 करोड़ से ₹8 लाख सालाना 4% है। बाद के हर साल की निकासी महंगाई के साथ बढ़ती है, इसलिए साल n = पहले साल की रकम × (1 + महंगाई)^(n−1)। भारतीय रिसर्च और प्लानर 30 साल के रिटायरमेंट के लिए अमेरिका के 4% नियम के बजाय लगभग 3% से 3.5% का सुझाव देते हैं, यानी सालाना खर्च का लगभग 30 से 33 गुना फंड। क्या रिटायरमेंट के लिए ₹2 करोड़ काफी है, इस पर हमारी गाइड दिखाती है कि अलग-अलग दरें कितने समय तक चलती हैं। अक्सर पूछे जाने वाले प्रश्न मासिक आय के लिए SWP बेहतर है या FD का ब्याज? 20% या 30% स्लैब वाले ज़्यादातर रिटायर्ड लोगों के लिए, टैक्स के बाद के हिसाब से SWP बेहतर हो सकती है। FD ब्याज पर हर साल आपके स्लैब रेट से पूरा टैक्स लगता है, जबकि SWP में सिर्फ हर निकासी के अंदर के मुनाफे पर टैक्स लगता है, और इक्विटी फंड के मुनाफे को ₹1.25 लाख की सालाना छूट मिलती है। समझौता यह है कि SWP की आय की गारंटी नहीं है, इसलिए ज़रूरी खर्च तय आय वाले स्रोतों से पूरे करना बेहतर है। SWP में 4% का नियम क्या है? 4% का नियम कहता है कि आप पहले साल अपने फंड का 4% निकाल सकते हैं और लगभग 30 साल तक हर साल इस रकम को महंगाई के साथ बढ़ा सकते हैं। यह William Bengen की 1994 की अमेरिकी बाजार पर स्टडी से आया है। भारत में महंगाई ज़्यादा होने के कारण, भारतीय रिसर्च 30 साल के रिटायरमेंट के लिए 3–3.5% के करीब की शुरुआती दर सुझाती है, और जल्दी रिटायर होने वालों के लिए और ज़्यादा सावधानी। क्या SWP निकासी पर TDS कटता है? अक्टूबर 2026 तक, रेज़िडेंट व्यक्तियों के SWP रिडेम्पशन पर म्यूचुअल फंड TDS नहीं काटते। फिर भी रिटर्न फाइल करते समय आपको अपनी AMC या रजिस्ट्रार के कैपिटल गेन स्टेटमेंट से कैपिटल गेन पर टैक्स निकालकर चुकाना होगा। NRI के हर रिडेम्पशन पर मुनाफे पर लागू दर से TDS कटता है। SWP के लिए कौन सा म्यूचुअल फंड सबसे अच्छा है? कोई एक सबसे अच्छा फंड नहीं है; सही चुनाव आपकी निवेश अवधि और जोखिम सहने की क्षमता पर निर्भर करता है। कई रिटायर्ड लोग ग्रोथ वाले हिस्से के लिए बैलेंस्ड एडवांटेज, एग्रेसिव हाइब्रिड या लार्ज-कैप फंड और नज़दीकी निकासी के लिए लिक्विड या शॉर्ट-ड्यूरेशन फंड इस्तेमाल करते हैं। स्मॉल-कैप, सेक्टोरल या थीमैटिक फंड से सीधे SWP चलाने से बचें, जहां उतार-चढ़ाव सीक्वेंस रिस्क को बढ़ा देता है। ₹1 करोड़ से कितनी SWP मिल सकती है? ₹1 करोड़ से समझदारी भरी शुरुआती SWP लगभग ₹25,000–₹33,000 महीना (3–4% सालाना) है, जिसे हर साल महंगाई के साथ बढ़ाया जाए। ₹33,333 महीना, जो हर साल 6% बढ़े, पर हमारा मॉडल दिखाता है कि 9% के स्थिर रिटर्न पर फंड लगभग 46 साल चलता है। ₹50,000 महीना पर, उसी रिटर्न पर यह सिर्फ लगभग 24 साल चलता है। क्या मैं अपनी SWP बदल या बंद कर सकता हूं? हां। SWP को कभी भी अपने डिस्ट्रीब्यूटर, AMC या रजिस्ट्रार के पोर्टल के ज़रिए बदला, पॉज़ या कैंसिल किया जा सकता है, आम तौर पर अगली किस्त की तारीख से कुछ दिन पहले सूचना देकर। SWP रोके बिना किसी एक बार के खर्च के लिए आप अतिरिक्त यूनिट भी रिडीम कर सकते हैं। क्या निवेश के तुरंत बाद SWP शुरू कर देनी चाहिए? इक्विटी फंड से आम तौर पर नहीं। पहले 12 महीनों में निकासी पर एग्ज़िट लोड (अक्सर 1%) और 20% शॉर्ट-टर्म कैपिटल गेन टैक्स लगता है। बेहतर तरीका है पहले एक-दो साल की आय लिक्विड फंड में रखना, और एग्ज़िट-लोड व शॉर्ट-टर्म अवधि खत्म होने के बाद इक्विटी SWP या बकेट को फिर से भरना शुरू करना। आपका फंड हर महीने आपको सुरक्षित रूप से कितना दे सकता है? आपकी निकासी दर आपकी उम्र, दूसरी आय, टैक्स स्लैब और फंड के मिश्रण पर निर्भर करती है, इसलिए कोई आम नियम से बेहतर एक निजी योजना होती है। मुफ्त पोर्टफोलियो रिव्यू के लिए Money n Wealth से बात करें। अस्वीकरण: यह लेख केवल सामान्य जानकारी और शिक्षा के उद्देश्य से है, इसे निवेश, टैक्स या बीमा सलाह न मानें। आंकड़े और उदाहरण केवल समझाने के लिए हैं। म्यूचुअल फंड निवेश बाजार जोखिमों के अधीन हैं, योजना से जुड़े सभी दस्तावेज़ ध्यान से पढ़ें। Money n Wealth (Predics Fintech Services Pvt Ltd) एक AMFI-registered Mutual Fund Distributor (ARN-121995) और APMI-registered PMS Distributor (APRN07444) है; यह SEBI-registered investment adviser नहीं है और इसके माध्यम से किए गए निवेश पर वितरण कमीशन प्राप्त कर सकता है। बीमा आग्रह की विषय वस्तु है।
अक्सर पूछे जाने वाले प्रश्न
मासिक आय के लिए SWP बेहतर है या FD का ब्याज?
20% या 30% स्लैब वाले ज़्यादातर रिटायर्ड लोगों के लिए, टैक्स के बाद के हिसाब से SWP बेहतर हो सकती है। FD ब्याज पर हर साल आपके स्लैब रेट से पूरा टैक्स लगता है, जबकि SWP में सिर्फ हर निकासी के अंदर के मुनाफे पर टैक्स लगता है, और इक्विटी फंड के मुनाफे को ₹1.25 लाख की सालाना छूट मिलती है। समझौता यह है कि SWP की आय की गारंटी नहीं है, इसलिए ज़रूरी खर्च तय आय वाले स्रोतों से पूरे करना बेहतर है।
SWP में 4% का नियम क्या है?
4% का नियम कहता है कि आप पहले साल अपने फंड का 4% निकाल सकते हैं और लगभग 30 साल तक हर साल इस रकम को महंगाई के साथ बढ़ा सकते हैं। यह William Bengen की 1994 की अमेरिकी बाजार पर स्टडी से आया है। भारत में महंगाई ज़्यादा होने के कारण, भारतीय रिसर्च 30 साल के रिटायरमेंट के लिए 3–3.5% के करीब की शुरुआती दर सुझाती है, और जल्दी रिटायर होने वालों के लिए और ज़्यादा सावधानी।
क्या SWP निकासी पर TDS कटता है?
अक्टूबर 2026 तक, रेज़िडेंट व्यक्तियों के SWP रिडेम्पशन पर म्यूचुअल फंड TDS नहीं काटते। फिर भी रिटर्न फाइल करते समय आपको अपनी AMC या रजिस्ट्रार के कैपिटल गेन स्टेटमेंट से कैपिटल गेन पर टैक्स निकालकर चुकाना होगा। NRI के हर रिडेम्पशन पर मुनाफे पर लागू दर से TDS कटता है।
SWP के लिए कौन सा म्यूचुअल फंड सबसे अच्छा है?
कोई एक सबसे अच्छा फंड नहीं है; सही चुनाव आपकी निवेश अवधि और जोखिम सहने की क्षमता पर निर्भर करता है। कई रिटायर्ड लोग ग्रोथ वाले हिस्से के लिए बैलेंस्ड एडवांटेज, एग्रेसिव हाइब्रिड या लार्ज-कैप फंड और नज़दीकी निकासी के लिए लिक्विड या शॉर्ट-ड्यूरेशन फंड इस्तेमाल करते हैं। स्मॉल-कैप, सेक्टोरल या थीमैटिक फंड से सीधे SWP चलाने से बचें, जहां उतार-चढ़ाव सीक्वेंस रिस्क को बढ़ा देता है।
₹1 करोड़ से कितनी SWP मिल सकती है?
₹1 करोड़ से समझदारी भरी शुरुआती SWP लगभग ₹25,000–₹33,000 महीना (3–4% सालाना) है, जिसे हर साल महंगाई के साथ बढ़ाया जाए। ₹33,333 महीना, जो हर साल 6% बढ़े, पर हमारा मॉडल दिखाता है कि 9% के स्थिर रिटर्न पर फंड लगभग 46 साल चलता है। ₹50,000 महीना पर, उसी रिटर्न पर यह सिर्फ लगभग 24 साल चलता है।
क्या मैं अपनी SWP बदल या बंद कर सकता हूं?
हां। SWP को कभी भी अपने डिस्ट्रीब्यूटर, AMC या रजिस्ट्रार के पोर्टल के ज़रिए बदला, पॉज़ या कैंसिल किया जा सकता है, आम तौर पर अगली किस्त की तारीख से कुछ दिन पहले सूचना देकर। SWP रोके बिना किसी एक बार के खर्च के लिए आप अतिरिक्त यूनिट भी रिडीम कर सकते हैं।
क्या निवेश के तुरंत बाद SWP शुरू कर देनी चाहिए?
इक्विटी फंड से आम तौर पर नहीं। पहले 12 महीनों में निकासी पर एग्ज़िट लोड (अक्सर 1%) और 20% शॉर्ट-टर्म कैपिटल गेन टैक्स लगता है। बेहतर तरीका है पहले एक-दो साल की आय लिक्विड फंड में रखना, और एग्ज़िट-लोड व शॉर्ट-टर्म अवधि खत्म होने के बाद इक्विटी SWP या बकेट को फिर से भरना शुरू करना।
आपका फंड हर महीने आपको सुरक्षित रूप से कितना दे सकता है?
आपकी निकासी दर आपकी उम्र, दूसरी आय, टैक्स स्लैब और फंड के मिश्रण पर निर्भर करती है, इसलिए कोई आम नियम से बेहतर एक निजी योजना होती है। मुफ्त पोर्टफोलियो रिव्यू के लिए Money n Wealth से बात करें।