EPF/VPF नियम 2026: नए PF निकासी नियम, टैक्स और ट्रांसफर की पूरी जानकारी
अंतिम अपडेट: 21 अक्टूबर 2026
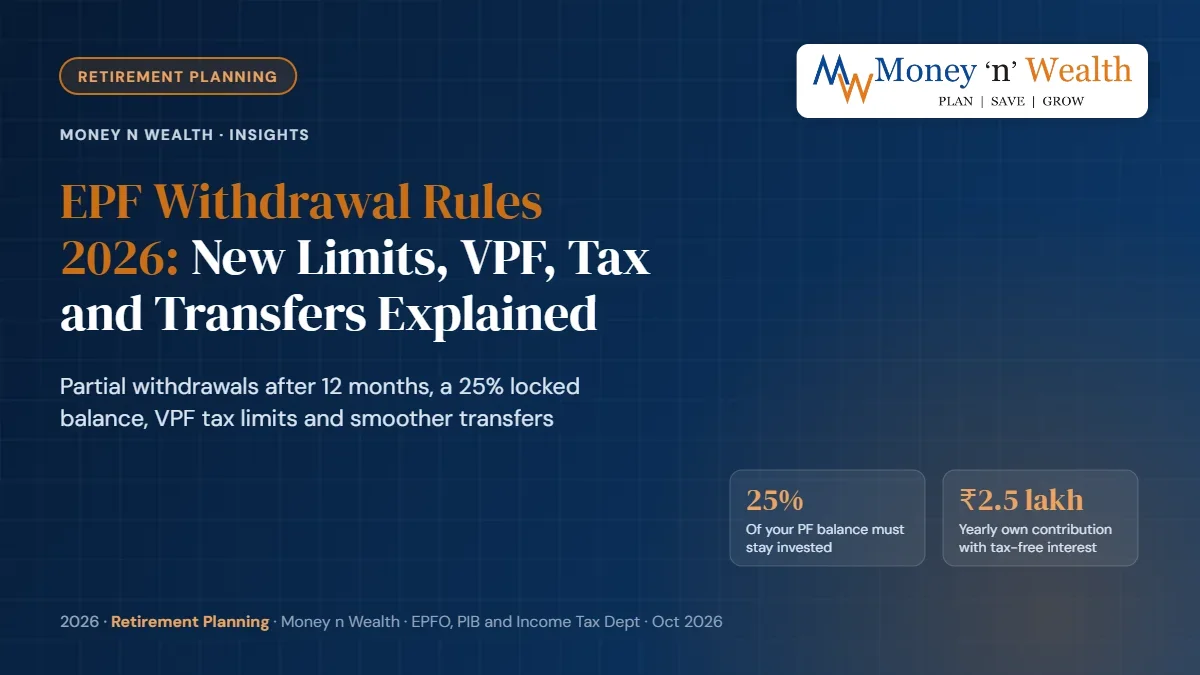
संक्षिप्त उत्तर (EPF/VPF नियम): 29 जून 2026 से लागू PF निकासी नियम के तहत, आप 12 महीने की मेंबरशिप के बाद बीमारी, पढ़ाई, शादी, घर या "विशेष परिस्थितियों" के लिए आंशिक निकासी कर सकते हैं, लेकिन आपके बैलेंस का 25% निवेशित रहना ज़रूरी है। नौकरी छोड़ने के बाद पूरी निकासी के लिए 12 महीने बेरोज़गार रहना ज़रूरी है। EPF (एम्प्लॉइज़ प्रोविडेंट फंड) और VPF (वॉलंटरी प्रोविडेंट फंड) में आपके अपने योगदान पर ₹2.5 लाख सालाना से ऊपर के हिस्से का ब्याज टैक्सेबल है।
अंतिम अपडेट: 21 अक्टूबर 2026 संक्षिप्त उत्तर (EPF/VPF नियम): 29 जून 2026 से लागू PF निकासी नियम के तहत, आप 12 महीने की मेंबरशिप के बाद बीमारी, पढ़ाई, शादी, घर या "विशेष परिस्थितियों" के लिए आंशिक निकासी कर सकते हैं, लेकिन आपके बैलेंस का 25% निवेशित रहना ज़रूरी है। नौकरी छोड़ने के बाद पूरी निकासी के लिए 12 महीने बेरोज़गार रहना ज़रूरी है। EPF (एम्प्लॉइज़ प्रोविडेंट फंड) और VPF (वॉलंटरी प्रोविडेंट फंड) में आपके अपने योगदान पर ₹2.5 लाख सालाना से ऊपर के हिस्से का ब्याज टैक्सेबल है। मुख्य बातें पात्रता: ज़्यादातर आंशिक निकासी के लिए अब सिर्फ 12 महीने की मेंबरशिप चाहिए। लॉक्ड हिस्सा: बैलेंस का 25% न्यूनतम बैलेंस है; ₹8 लाख पर आप ₹6 लाख तक निकाल सकते हैं। फाइनल सेटलमेंट: पूरे PF के लिए 12 महीने की बेरोज़गारी, EPS विड्रॉल बेनिफिट के लिए 36 महीने। ब्याज: FY 2025-26 के लिए 8.25%; VPF पर भी यही दर मिलती है। टैक्स: पांच साल की लगातार सर्विस के बाद निकासी टैक्स-फ्री है; उससे पहले ₹50,000 से ज़्यादा की निकासी पर 10% TDS (स्रोत पर टैक्स कटौती) कटता है। ज़्यादातर नौकरीपेशा भारतीयों के लिए EPF अकाउंट बचत का पहला और सबसे बड़ा ज़रिया है, और सालों तक इसे छूना भी सबसे मुश्किल था। तेरह अलग-अलग एडवांस नियम, लंबी सर्विस की शर्तें और कागज़ी क्लेम की वजह से लोग अक्सर नौकरी छोड़ते समय सारा पैसा निकाल लेते थे, बस इसलिए कि वह आसान था। अब यह बदल गया है। EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज़ (CBT) ने अक्टूबर 2025 में निकासी को आसान बनाया, और सरकार ने Code on Social Security, 2020 के तहत 29 जून 2026 को नई EPF, EPS और EDLI योजनाएं अधिसूचित कीं। यह गाइड नए EPF निकासी नियम, VPF और EPF ब्याज पर टैक्स, TDS, नौकरी बदलने पर ट्रांसफर और उन व्यावहारिक गलतियों के बारे में बताती है जिनसे मेंबर लाखों गंवा देते हैं। EPF/VPF नियम: 2026 में नए PF निकासी नियम क्या हैं? 29 जून 2026 को Employees' Provident Fund Scheme, 2026 ने EPF Scheme, 1952 की जगह ले ली। मौजूदा मेंबर अपने आप नई योजना में आ गए। नई योजनाओं पर KPMG के सारांश के मुताबिक, ये Official Gazette में प्रकाशन के साथ ही लागू हो गईं। आंशिक निकासी के नियम 13 अक्टूबर 2025 के EPFO की 238वीं CBT प्रेस ब्रीफ के फैसलों पर आधारित हैं। तेरह अलग-अलग उद्देश्यों को मिलाकर तीन कैटेगरी बना दी गई हैं: कैटेगरी उद्देश्य न्यूनतम मेंबरशिप कितनी बार बुनियादी ज़रूरतें बीमारी (खुद या परिवार) 12 महीने कोई तय सीमा नहीं बुनियादी ज़रूरतें पढ़ाई 12 महीने 10 बार तक बुनियादी ज़रूरतें शादी 12 महीने 5 बार तक घर की ज़रूरतें घर खरीदना, बनाना या होम लोन चुकाना क्लेम फॉर्म में देखें 5 बार तक विशेष परिस्थितियां कोई भी कारण; कोई सबूत नहीं चाहिए 12 महीने एक वित्त वर्ष में दो बार हर निकासी "पात्र" बैलेंस के 100% तक हो सकती है, जिसमें अब आपका हिस्सा और नियोक्ता (एम्प्लॉयर) का हिस्सा, दोनों ब्याज समेत शामिल हैं। पहले शादी और पढ़ाई के एडवांस पूरे करियर में कुल तीन तक सीमित थे। 25% न्यूनतम बैलेंस कैसे काम करता है? नई योजना आपके जमा बैलेंस का 25% न्यूनतम बैलेंस के रूप में अलग रखती है, जिसे मेंबर रहते हुए निकाला नहीं जा सकता। इसके ऊपर की सारी रकम आपका पात्र अतिरिक्त हिस्सा है। उदाहरण: आपके अकाउंट में ₹8 लाख हैं, तो ₹2 लाख लॉक रहते हैं और ₹6 लाख आंशिक निकासी के लिए उपलब्ध हैं। लॉक्ड हिस्से पर ब्याज मिलता रहता है, जो अभी 8.25% है, और यह फाइनल सेटलमेंट पर दिया जाता है। EPFO का घोषित उद्देश्य मेंबर्स को अकाउंट खाली किए बिना ज़रूरतें पूरी करने देना है, क्योंकि पुराने नियम कई लोगों को पूरा सेटलमेंट लेने पर मजबूर करते थे। 12 महीने की पात्रता और "बिना कारण बताए" विशेष निकासी के साथ, पैसा निकालना पहले से आसान है; बैलेंस का सिर्फ आखिरी एक-चौथाई हिस्सा सुरक्षित रहता है। पूरा PF कब निकाल सकते हैं? पूरी निकासी (फाइनल सेटलमेंट) 55 साल की उम्र के बाद रिटायरमेंट, स्थायी अक्षमता, विदेश में स्थायी रूप से बसने और कुछ अन्य स्थितियों में मिलती है। अगर आप 55 से पहले नौकरी छोड़ते हैं, तो पूरे सेटलमेंट का क्लेम करने से पहले अब आपको लगातार 12 महीने बेरोज़गार रहना होगा, जो पहले दो महीने था। शादी के लिए नौकरी छोड़ने वाली महिलाओं को इस इंतज़ार से छूट है। Employees' Pension Scheme, 2026 में यह अंतर और लंबा है: दस साल से कम सर्विस वाले मेंबर्स को EPS (एम्प्लॉइज़ पेंशन स्कीम) विड्रॉल बेनिफिट आखिरी योगदान की तय तारीख के 36 महीने बाद ही मिलता है, या अगर सुपरएन्युएशन (रिटायरमेंट) उससे पहले हो तो तब। हमारी EPF और EPS पेंशन गाइड बताती है कि EPS सर्विस निकालने के बजाय आगे ले जाना आम तौर पर बेहतर क्यों है। अगर नौकरी चली जाए और पैसे की जल्दी ज़रूरत हो, तो विशेष परिस्थितियों वाली निकासी से 12 महीने की मेंबरशिप के बाद अब भी आपके बैलेंस के 75% तक पैसा मिल सकता है। छंटनी के बाद 90 दिन की मनी प्लान पर हमारा लेख बताता है कि पहले कौन सा पैसा इस्तेमाल करें। EPF निकासी में कितना समय लगता है? पूरी KYC (नो योर कस्टमर, यानी पहचान सत्यापन) वाले मेंबर्स के ₹5 लाख तक के एडवांस क्लेम बिना मैन्युअल जांच के अपने आप सेटल हो जाते हैं। EPFO ने जून 2025 में यह ऑटो-सेटलमेंट सीमा ₹1 लाख से बढ़ाई और कहा कि ऐसे क्लेम तीन दिन के अंदर प्रोसेस होते हैं (PIB रिलीज़, 24 जून 2025)। 2026 की आसान कैटेगरी, जिनमें ज़्यादातर क्लेम के लिए कोई सहायक दस्तावेज़ नहीं चाहिए, ज़्यादा क्लेम को ऑटो मोड में लाने के लिए बनाई गई हैं। EPFO अपने EPFO 3.0 टेक्नोलॉजी अपग्रेड के तहत UPI से निकासी की भी जांच कर रहा है। अक्टूबर 2026 तक, सोशल मीडिया के दावों पर भरोसा करने के बजाय EPFO मेंबर पोर्टल या UMANG ऐप पर देखें कि यह सुविधा आपके लिए उपलब्ध है या नहीं। अपने UAN और पासवर्ड या OTP से EPFO मेंबर पोर्टल में लॉग इन करें। "Manage KYC" में पक्का करें कि आधार, PAN (परमानेंट अकाउंट नंबर) और बैंक अकाउंट वेरिफाइड हैं। "Online Services" चुनें, फिर "Claim", और अपने बैंक अकाउंट के आखिरी चार अंक वेरिफाई करें। उद्देश्य और रकम चुनें, और आधार OTP से सबमिट करें। क्लेम का स्टेटस ट्रैक करें; पैसा आपके लिंक्ड बैंक अकाउंट में आ जाता है। आंशिक निकासी की असली कीमत क्या है? आसान पहुंच की एक कीमत है। निकाला गया हर रुपया सरकार-समर्थित, ज़्यादातर टैक्स-फ्री दर पर कंपाउंड होना बंद कर देता है। 35 की उम्र में ₹5 लाख निकालने का मतलब है 58 की उम्र में लगभग ₹31 लाख छोड़ देना, अगर 8.25% की दर जारी रहे। 45 की उम्र में वही ₹5 लाख लगभग ₹14 लाख बन जाते। छोटी अवधि की ज़रूरतों के लिए पहले दूसरे विकल्प देखें: इमरजेंसी फंड या म्यूचुअल फंड पर लोन समय के साथ कम महंगा पड़ सकता है। पर्सनल लोन, म्यूचुअल फंड पर लोन और गोल्ड लोन की हमारी तुलना इनकी लागत बताती है। VPF क्या है और यह EPF से कैसे अलग है? वॉलंटरी प्रोविडेंट फंड (VPF) ज़रूरी 12% के ऊपर का एक वैकल्पिक योगदान है, जो आपके EPF अकाउंट के ज़रिए ही होता है। आप अपने नियोक्ता की पेरोल टीम से अतिरिक्त रकम काटने को कहते हैं; कोई अलग अकाउंट नहीं होता। VPF पर EPF वाली ही दर मिलती है, FY 2025-26 के लिए 8.25%, और इस पर निकासी व टैक्स के वही नियम लागू होते हैं। नियोक्ता का बराबर योगदान नहीं: VPF रकम पर नियोक्ता को योगदान करना ज़रूरी नहीं है। सीमा: बेसिक प्लस DA का 100% तक, लेकिन टैक्स नियमों की वजह से ₹2.5 लाख सालाना (आपके 12% समेत) से ऊपर की रकम कम आकर्षक हो जाती है। कटौती: VPF, Income-tax Act, 2025 के section 123 (पुराना section 80C) के तहत ₹1.5 लाख की कटौती में सिर्फ पुरानी टैक्स व्यवस्था में गिना जाता है। लचीलापन: पेरोल पॉलिसी के हिसाब से आप आम तौर पर वित्त वर्ष की शुरुआत में VPF शुरू, बदल या बंद कर सकते हैं। 7.1% ब्याज और ₹1.5 लाख की सालाना सीमा वाले PPF (पब्लिक प्रोविडेंट फंड) की तुलना में VPF नौकरीपेशा निवेशकों को ज़्यादा दर देता है; हमारी PPF गाइड लिक्विडिटी और अवधि के आधार पर दोनों की तुलना करती है। क्या ₹2.5 लाख से ऊपर EPF ब्याज टैक्सेबल है? हां। 1 अप्रैल 2021 से आपके अपने योगदान (EPF प्लस VPF) पर, एक वित्त वर्ष में ₹2.5 लाख से ऊपर के हिस्से का ब्याज हर साल आपके स्लैब रेट से टैक्सेबल है। जहां नियोक्ता कोई योगदान नहीं करता, आम तौर पर GPF जैसे फंड वाले सरकारी कर्मचारी, वहां सीमा ₹5 लाख है। यह प्रावधान अब Income-tax Act, 2025 के Schedule II में है, और EPFO अतिरिक्त रकम को एक अलग टैक्सेबल सब-अकाउंट में ट्रैक करता है। बेसिक + DA (₹/महीना) कर्मचारी का 12% सालाना ₹2.5 लाख के अंदर VPF की गुंजाइश मासिक VPF की गुंजाइश ₹50,000 ₹72,000 ₹1,78,000 ₹14,833 ₹1,00,000 ₹1,44,000 ₹1,06,000 ₹8,833 ₹1,50,000 ₹2,16,000 ₹34,000 ₹2,833 ₹2,00,000 ₹2,88,000 कोई नहीं; पहले से ₹38,000 ज़्यादा कोई नहीं टैक्स का असर शुरू में छोटा होता है, पर बढ़ता जाता है। ₹2 लाख बेसिक पर हर साल ₹38,000 टैक्सेबल सब-अकाउंट में जाते हैं। दस साल बाद वह सब-अकाउंट लगभग ₹5.6 लाख का हो जाता है, जिस पर लगभग ₹46,000 सालाना टैक्सेबल ब्याज मिलता है। 30% स्लैब और सेस पर यह लगभग ₹14,000 सालाना टैक्स है, फिर भी टैक्स के बाद लगभग 5.7% का अच्छा रिटर्न। नियोक्ता की तरफ अलग सीमा है: EPF, NPS (नेशनल पेंशन सिस्टम) और सुपरएन्युएशन में नियोक्ता का कुल योगदान ₹7.5 लाख सालाना से ऊपर हो, तो उसे पर्क्विज़िट (अतिरिक्त सुविधा) मानकर टैक्स लगता है। क्या EPF निकासी पर टैक्स लगता है? पांच साल की लगातार सर्विस के बाद EPF निकासी टैक्स-फ्री है। पुराने नियोक्ताओं के साथ की गई सर्विस भी गिनी जाती है, अगर आपने बैलेंस निकालने के बजाय ट्रांसफर किया हो। पांच साल से पहले निकासी टैक्सेबल है, जब तक कि नौकरी खराब सेहत, नियोक्ता का बिज़नेस बंद होने या आपके नियंत्रण से बाहर के दूसरे कारणों से न छूटी हो। स्थिति टैक्स TDS 5+ साल लगातार सर्विस (ट्रांसफर समेत) टैक्स-फ्री (₹2.5 लाख से ऊपर के योगदान पर हर साल पहले से टैक्स हो चुके ब्याज को छोड़कर) कोई नहीं 5 साल से कम, रकम ₹50,000 या कम टैक्सेबल, जैसा नीचे बताया है कोई नहीं 5 साल से कम, ₹50,000 से ज़्यादा, PAN दिया नियोक्ता का हिस्सा और ब्याज सैलरी के रूप में टैक्सेबल; अपने हिस्से का ब्याज अन्य आय के रूप में; अपना हिस्सा सिर्फ तब टैक्सेबल जब उस पर कटौती ली गई हो 10% 5 साल से कम, PAN नहीं ऊपर जैसा ऊंची दर (20%) खराब सेहत, बिज़नेस बंद होना, नियंत्रण से बाहर के कारण टैक्स-फ्री कोई नहीं EPF निकासी पर TDS अब Income-tax Act, 2025 के section 392 के तहत आता है, जिसने section 192A की जगह ली है। अगर आपकी कुल आय टैक्सेबल सीमा से कम है, तो TDS से बचने के लिए आप Form 121 जमा कर सकते हैं, जिसने Forms 15G और 15H की जगह ली है। निकासी को अपने रिटर्न में दिखाएं; सही ITR (इनकम टैक्स रिटर्न) फॉर्म चुनने पर हमारी गाइड इसमें मदद करती है। नौकरी बदलने पर EPF कैसे ट्रांसफर करें? आपका यूनिवर्सल अकाउंट नंबर (UAN) पूरी ज़िंदगी एक ही रहता है। जब आप नए नियोक्ता के साथ जुड़ते हैं, तो पुराने नियोक्ता का PF उसी UAN के तहत नई मेंबर ID में ट्रांसफर होना चाहिए। जनवरी 2025 से ज़्यादातर ऑनलाइन ट्रांसफर क्लेम नियोक्ता की मंज़ूरी के बिना सीधे EPFO के पास जाते हैं; 19 जनवरी 2025 की PIB रिलीज़ में अनुमान था कि 94% क्लेम में अब नियोक्ता के दखल की ज़रूरत नहीं होगी। ट्रांसफर तीन कारणों से ज़रूरी है। यह टैक्स-फ्री निकासी के लिए पांच साल की लगातार सर्विस बनाए रखता है, EPS सर्विस को पेंशन के लिए आगे ले जाता है, और पुराने अकाउंट में बैलेंस छूट जाने से बचाता है। EPF Scheme, 2026 के तहत, अगर पैसा देय होने के 36 महीने के अंदर कोई क्लेम नहीं किया जाता, जैसे 55 पर रिटायरमेंट के बाद, तो अकाउंट निष्क्रिय (इनऑपरेटिव) हो जाता है और फिर ब्याज मिलना बंद हो जाता है। अगर आपकी कई पुरानी मेंबर ID या एक से ज़्यादा UAN हैं, तो उन्हें मर्ज करें। बिखरे हुए निवेशों को एक जगह लाने पर हमारी गाइड PF, बीमा और म्यूचुअल फंड के कागज़ी काम को एक साथ समझाती है। पांच मिनट का PF हेल्थ चेक, ताकि आपका पैसा कभी न अटके ज़्यादातर देर से निपटने वाले या रिजेक्ट हुए PF क्लेम के पीछे रिकॉर्ड की कुछ कमियां होती हैं। साल में एक बार EPFO मेंबर पोर्टल या UMANG ऐप में लॉग इन करें और जांचें: KYC जुड़ी और वेरिफाइड है: आधार, PAN और सही IFSC वाला एक्टिव बैंक अकाउंट। आधार से लिंक मोबाइल नंबर चालू रखें, क्योंकि OTP वाली सेवाएं उसी पर निर्भर हैं। ई-नॉमिनेशन फाइल है: अपने नॉमिनी ऑनलाइन जोड़ें या अपडेट करें। नॉमिनी के बिना आपके परिवार को बैलेंस क्लेम करने के लिए कानूनी वारिस की लंबी प्रक्रिया से गुज़रना पड़ता है। जॉइनिंग और एग्ज़िट की तारीखें सही हैं, हर पुराने नियोक्ता के लिए। एग्ज़िट की तारीख न होने से फाइनल सेटलमेंट रुक जाता है और ट्रांसफर अटक सकते हैं। सभी पुरानी मेंबर ID एक UAN के तहत हैं और ट्रांसफर हो चुकी हैं, ताकि पांच साल वाले टैक्स नियम के लिए आपकी सर्विस लगातार रहे। नाम, जन्म तिथि और जेंडर आधार से मेल खाते हैं। बेमेल जानकारी क्लेम रिजेक्ट होने का एक आम कारण है। ₹25,000 की वेज सीलिंग से क्या बदला? EPFO की PIB ब्रीफिंग के मुताबिक, 17 सितंबर 2026 से ज़रूरी EPF कवरेज ₹25,000 महीना तक कमाने वाले कर्मचारियों पर लागू है, जो पहले ₹15,000 थी। जो कर्मचारी ₹15,000 से थोड़ा ज़्यादा कमाने की वजह से पहले बाहर थे, अब उनका नामांकन हो सकता है। ज़्यादा कमाने वालों के लिए, नियोक्ता के योगदान में EPS का अधिकतम हिस्सा बढ़कर ₹25,000 का 8.33% हो जाता है। क्या EPF और VPF को रिटायरमेंट का मुख्य आधार बनाना चाहिए? रिटायरमेंट पोर्टफोलियो के डेट वाले हिस्से के लिए EPF और VPF का मुकाबला करना मुश्किल है: FY 2025-26 के लिए 8.25%, जिसे CBT की मार्च 2026 की सिफारिश के बाद सरकार ने जून 2026 में मंज़ूरी दी, साथ में सरकारी समर्थन और ज़्यादातर टैक्स-फ्री ब्याज। लेकिन सिर्फ EPF पर बना पोर्टफोलियो बड़े बैलेंस पर टैक्स के बाद 25 साल में महंगाई को मात देने में संघर्ष करेगा, और ग्रोथ का इंजन इक्विटी ही रहती है। कई नौकरीपेशा परिवारों का एक व्यावहारिक तरीका: पूरे बेसिक पर EPF रखें, अगर और तय आय चाहिए तो ₹2.5 लाख की सीमा तक VPF जोड़ें, और लंबी अवधि की अतिरिक्त बचत NPS या म्यूचुअल फंड के ज़रिए इक्विटी में लगाएं। कमी जांचने के लिए रिटायरमेंट कैलकुलेटर इस्तेमाल करें, और नौकरी छोड़ने पर मिलने वाले नियोक्ता के दूसरे लाभ के लिए हमारी ग्रेच्युटी गाइड देखें। यह भी पढ़ें EPF कैलकुलेटर: आपका PF और EPS पेंशन कैसे बढ़ते हैं ग्रेच्युटी: फॉर्मूला, पात्रता और टैक्स-फ्री सीमा PPF: रिटर्न और निकासी की पूरी गाइड टैक्स प्लानिंग FY 2026-27: पुरानी बनाम नई व्यवस्था भारत में रिटायरमेंट प्लानिंग: कितना फंड चाहिए भारत में NRI टैक्सेशन अक्सर पूछे जाने वाले प्रश्न क्या नौकरी में रहते हुए मैं पूरा PF निकाल सकता हूं? नहीं। नौकरी में रहते हुए आप सिर्फ आंशिक निकासी कर सकते हैं, और EPF Scheme, 2026 के तहत आपके बैलेंस का 25% न्यूनतम बैलेंस के रूप में रहना ज़रूरी है। पूरी निकासी 55 के बाद रिटायरमेंट, स्थायी अक्षमता या विदेश में स्थायी रूप से बसने पर, या अगर आप पहले नौकरी छोड़ते हैं तो लगातार 12 महीने की बेरोज़गारी के बाद मिलती है। मैं EPF से कितनी बार पैसा निकाल सकता हूं? यह उद्देश्य पर निर्भर करता है। मेंबरशिप के दौरान पढ़ाई के लिए 10 बार तक, शादी के लिए 5 बार तक, घर के लिए 5 बार तक, और विशेष परिस्थितियों में एक वित्त वर्ष में दो बार निकासी की जा सकती है। बीमारी के लिए निकासी की कोई तय संख्या नहीं है। सभी के लिए 12 महीने की मेंबरशिप चाहिए, सिवाय घर के मामले के, जहां क्लेम फॉर्म में कुछ और लिखा हो। बिना दस्तावेज़ों के EPF से कितना पैसा निकाल सकते हैं? 2026 के नियमों के तहत, विशेष परिस्थितियों वाली निकासी के लिए कोई कारण या सबूत नहीं चाहिए, और बुनियादी ज़रूरतों वाले ज़्यादातर क्लेम में बहुत कम दस्तावेज़ लगते हैं। अगर आपका आधार, PAN और बैंक KYC वेरिफाइड है, तो ₹5 लाख तक के एडवांस क्लेम लगभग तीन दिन के अंदर अपने आप सेटल हो सकते हैं। रकम फिर भी 25% न्यूनतम बैलेंस के ऊपर वाले हिस्से तक ही सीमित रहती है। क्या VPF का ब्याज टैक्स-फ्री है? VPF ब्याज सिर्फ तब तक टैक्स-फ्री है जब तक एक वित्त वर्ष में आपके अपने कुल योगदान, EPF प्लस VPF, ₹2.5 लाख के अंदर रहें। उस सीमा से ऊपर के योगदान पर मिलने वाला ब्याज हर साल आपके स्लैब रेट से टैक्सेबल है। पांच साल की लगातार सर्विस के बाद निकासी टैक्स-फ्री रहती है, उस पहले से टैक्स हो चुके ब्याज को छोड़कर। क्या EPF निकासी पर TDS कटता है? TDS सिर्फ तब लगता है जब आप पांच साल की लगातार सर्विस से पहले निकासी करें और रकम ₹50,000 से ज़्यादा हो। PAN होने पर दर 10% है और PAN न होने पर इससे ज़्यादा। अब यह Income-tax Act, 2025 के Section 392 के तहत आता है। अगर आपकी आय टैक्सेबल सीमा से कम है, तो Form 121 जमा करके TDS से बच सकते हैं। नौकरी बदलने के बाद PF ट्रांसफर न करूं तो क्या होगा? पुराना बैलेंस तब तक ब्याज कमाता रहता है जब तक वह एक्टिव मेंबर अकाउंट है, लेकिन सर्विस की अवधि बंटी रहती है, जिससे टैक्स-फ्री निकासी के लिए ज़रूरी पांच साल की निरंतरता टूट सकती है। पैसा देय होने के बाद, जैसे रिटायरमेंट के बाद, अगर 36 महीने तक कोई क्लेम नहीं होता तो अकाउंट निष्क्रिय हो जाता है और ब्याज मिलना बंद हो जाता है। क्या NRI अपना EPF अकाउंट रख सकते हैं? हां। विदेश जाने वाला भारतीय अपना EPF बैलेंस निवेशित छोड़ सकता है या विदेश में स्थायी रूप से बसने पर पूरा निकाल सकता है। काम बंद करने के बाद मिलने वाला ब्याज टैक्सेबल हो सकता है, और आपकी रेज़िडेंशियल स्थिति से तय होता है कि निकासी पर टैक्स कैसे लगेगा। हमारी NRI टैक्सेशन गाइड रेज़िडेंसी के नियम समझाती है। निकालें, ट्रांसफर करें या VPF से बढ़ाएं? PF से जुड़ा सही कदम आपके टैक्स स्लैब, नौकरी की योजना और दूसरी बचत पर निर्भर करता है। मुफ्त पोर्टफोलियो रिव्यू के लिए Money n Wealth से बात करें। अस्वीकरण: यह लेख केवल सामान्य जानकारी और शिक्षा के उद्देश्य से है, इसे निवेश, टैक्स या बीमा सलाह न मानें। आंकड़े और उदाहरण केवल समझाने के लिए हैं। म्यूचुअल फंड निवेश बाजार जोखिमों के अधीन हैं, योजना से जुड़े सभी दस्तावेज़ ध्यान से पढ़ें। Money n Wealth (Predics Fintech Services Pvt Ltd) एक AMFI-registered Mutual Fund Distributor (ARN-121995) और APMI-registered PMS Distributor (APRN07444) है; यह SEBI-registered investment adviser नहीं है और इसके माध्यम से किए गए निवेश पर वितरण कमीशन प्राप्त कर सकता है। बीमा आग्रह की विषय वस्तु है।
अक्सर पूछे जाने वाले प्रश्न
क्या नौकरी में रहते हुए मैं पूरा PF निकाल सकता हूं?
नहीं। नौकरी में रहते हुए आप सिर्फ आंशिक निकासी कर सकते हैं, और EPF Scheme, 2026 के तहत आपके बैलेंस का 25% न्यूनतम बैलेंस के रूप में रहना ज़रूरी है। पूरी निकासी 55 के बाद रिटायरमेंट, स्थायी अक्षमता या विदेश में स्थायी रूप से बसने पर, या अगर आप पहले नौकरी छोड़ते हैं तो लगातार 12 महीने की बेरोज़गारी के बाद मिलती है।
मैं EPF से कितनी बार पैसा निकाल सकता हूं?
यह उद्देश्य पर निर्भर करता है। मेंबरशिप के दौरान पढ़ाई के लिए 10 बार तक, शादी के लिए 5 बार तक, घर के लिए 5 बार तक, और विशेष परिस्थितियों में एक वित्त वर्ष में दो बार निकासी की जा सकती है। बीमारी के लिए निकासी की कोई तय संख्या नहीं है। सभी के लिए 12 महीने की मेंबरशिप चाहिए, सिवाय घर के मामले के, जहां क्लेम फॉर्म में कुछ और लिखा हो।
बिना दस्तावेज़ों के EPF से कितना पैसा निकाल सकते हैं?
2026 के नियमों के तहत, विशेष परिस्थितियों वाली निकासी के लिए कोई कारण या सबूत नहीं चाहिए, और बुनियादी ज़रूरतों वाले ज़्यादातर क्लेम में बहुत कम दस्तावेज़ लगते हैं। अगर आपका आधार, PAN और बैंक KYC वेरिफाइड है, तो ₹5 लाख तक के एडवांस क्लेम लगभग तीन दिन के अंदर अपने आप सेटल हो सकते हैं। रकम फिर भी 25% न्यूनतम बैलेंस के ऊपर वाले हिस्से तक ही सीमित रहती है।
क्या VPF का ब्याज टैक्स-फ्री है?
VPF ब्याज सिर्फ तब तक टैक्स-फ्री है जब तक एक वित्त वर्ष में आपके अपने कुल योगदान, EPF प्लस VPF, ₹2.5 लाख के अंदर रहें। उस सीमा से ऊपर के योगदान पर मिलने वाला ब्याज हर साल आपके स्लैब रेट से टैक्सेबल है। पांच साल की लगातार सर्विस के बाद निकासी टैक्स-फ्री रहती है, उस पहले से टैक्स हो चुके ब्याज को छोड़कर।
क्या EPF निकासी पर TDS कटता है?
TDS सिर्फ तब लगता है जब आप पांच साल की लगातार सर्विस से पहले निकासी करें और रकम ₹50,000 से ज़्यादा हो। PAN होने पर दर 10% है और PAN न होने पर इससे ज़्यादा। अब यह Income-tax Act, 2025 के Section 392 के तहत आता है। अगर आपकी आय टैक्सेबल सीमा से कम है, तो Form 121 जमा करके TDS से बच सकते हैं।
नौकरी बदलने के बाद PF ट्रांसफर न करूं तो क्या होगा?
पुराना बैलेंस तब तक ब्याज कमाता रहता है जब तक वह एक्टिव मेंबर अकाउंट है, लेकिन सर्विस की अवधि बंटी रहती है, जिससे टैक्स-फ्री निकासी के लिए ज़रूरी पांच साल की निरंतरता टूट सकती है। पैसा देय होने के बाद, जैसे रिटायरमेंट के बाद, अगर 36 महीने तक कोई क्लेम नहीं होता तो अकाउंट निष्क्रिय हो जाता है और ब्याज मिलना बंद हो जाता है।
क्या NRI अपना EPF अकाउंट रख सकते हैं?
हां। विदेश जाने वाला भारतीय अपना EPF बैलेंस निवेशित छोड़ सकता है या विदेश में स्थायी रूप से बसने पर पूरा निकाल सकता है। काम बंद करने के बाद मिलने वाला ब्याज टैक्सेबल हो सकता है, और आपकी रेज़िडेंशियल स्थिति से तय होता है कि निकासी पर टैक्स कैसे लगेगा। हमारी NRI टैक्सेशन गाइड रेज़िडेंसी के नियम समझाती है।
निकालें, ट्रांसफर करें या VPF से बढ़ाएं?
PF से जुड़ा सही कदम आपके टैक्स स्लैब, नौकरी की योजना और दूसरी बचत पर निर्भर करता है। मुफ्त पोर्टफोलियो रिव्यू के लिए Money n Wealth से बात करें।