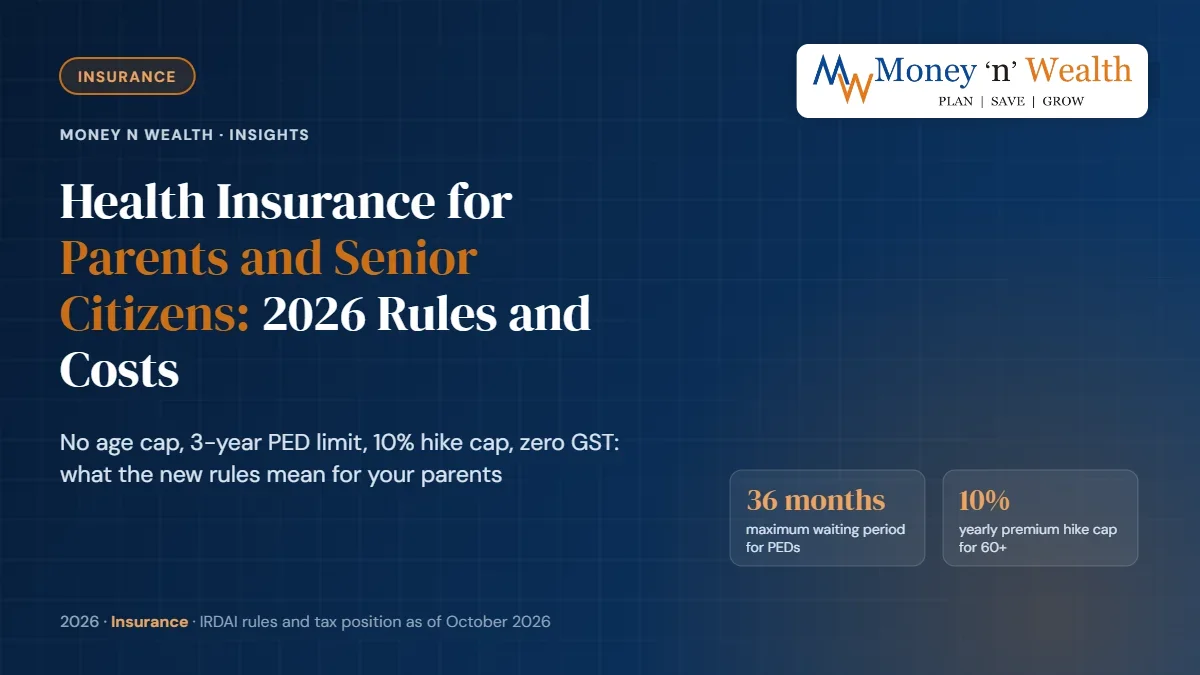
माता-पिता के लिए हेल्थ इंश्योरेंस और सीनियर सिटीजन कवर: 2026 के नियम और खर्च
अंतिम अपडेट: 26 अक्टूबर 2026
संक्षिप्त उत्तर: हाँ, 2026 में आप किसी भी उम्र में माता-पिता के लिए हेल्थ इंश्योरेंस खरीद सकते हैं। IRDAI (भारत में बीमा का नियामक) ने 1 अप्रैल 2024 से पॉलिसी लेने की ऊपरी उम्र सीमा हटा दी, पहले से मौजूद बीमारियों (pre-existing diseases) का वेटिंग पीरियड अधिकतम 36 महीने कर दिया और 60+ उम्र वालों के लिए सालाना प्रीमियम बढ़ोतरी को उसकी मंज़ूरी के बिना 10% तक सीमित कर दिया। व्यक्तिगत पॉलिसियों पर GST (वस्तु एवं सेवा कर) नहीं लगता, और ओल्ड रिजीम में सीनियर माता-पिता के प्रीमियम पर ₹50,000 तक की कटौती मिलती है।
अंतिम अपडेट: 26 अक्टूबर 2026 संक्षिप्त उत्तर: हाँ, 2026 में आप किसी भी उम्र में माता-पिता के लिए हेल्थ इंश्योरेंस खरीद सकते हैं। IRDAI (भारत में बीमा का नियामक) ने 1 अप्रैल 2024 से पॉलिसी लेने की ऊपरी उम्र सीमा हटा दी, पहले से मौजूद बीमारियों (pre-existing diseases) का वेटिंग पीरियड अधिकतम 36 महीने कर दिया और 60+ उम्र वालों के लिए सालाना प्रीमियम बढ़ोतरी को उसकी मंज़ूरी के बिना 10% तक सीमित कर दिया। व्यक्तिगत पॉलिसियों पर GST (वस्तु एवं सेवा कर) नहीं लगता, और ओल्ड रिजीम में सीनियर माता-पिता के प्रीमियम पर ₹50,000 तक की कटौती मिलती है। मुख्य बातें कोई उम्र सीमा नहीं: बीमा कंपनियों को हर उम्र के लिए प्रोडक्ट देने होंगे, लेकिन वे अब भी अंडरराइटिंग कर सकती हैं, प्रीमियम पर लोडिंग लगा सकती हैं या को-पे जोड़ सकती हैं। वेटिंग पीरियड: पहले से मौजूद बीमारियाँ ज़्यादा से ज़्यादा 36 महीने बाद कवर होनी चाहिए; मोरेटोरियम 60 महीने है। प्रीमियम सीमा: 60+ पॉलिसीधारकों के लिए साल में 10% से ज़्यादा बढ़ोतरी पर IRDAI की पहले से मंज़ूरी चाहिए (30 जनवरी 2025 का सर्कुलर)। GST: 22 सितंबर 2025 से व्यक्तिगत हेल्थ पॉलिसियों पर, सीनियर सिटीजन और फ्लोटर प्लान सहित, GST शून्य है। टैक्स: सीनियर माता-पिता के लिए section 126 (पुराना section 80D) के तहत साल में ₹50,000 तक, सिर्फ़ ओल्ड रिजीम में। 70+ माता-पिता: आयुष्मान वय वंदना (Ayushman Vay Vandana) आय की परवाह किए बिना ₹5 लाख का मुफ़्त कवर देती है। पुणे की सॉफ्टवेयर इंजीनियर सुनीता ने 2022 में अपने 67 साल के पिता का बीमा कराने की कोशिश की। दो बीमा कंपनियों ने सीधे मना कर दिया, क्योंकि उनकी उम्र 65 से ज़्यादा थी और उन्हें डायबिटीज़ थी। 2026 में बड़ी उम्र के लोगों के लिए भी हेल्थ इंश्योरेंस के विकल्प उपलब्ध हैं, लेकिन आवेदन की मंज़ूरी अंडरराइटिंग और चुने गए प्रोडक्ट की शर्तों पर निर्भर करेगी। अगर पॉलिसी में उनकी डायबिटीज़ स्वीकार की जाती है और उस पर कोई स्थायी एक्सक्लूज़न नहीं है, तो लगातार कवर की शर्त पर उसका वेटिंग पीरियड अधिकतम तीन साल होगा। नियम अब साफ़ तौर पर बुज़ुर्ग खरीदारों के पक्ष में बदल चुके हैं। यह गाइड अक्टूबर 2026 की स्थिति के अनुसार माता-पिता और सीनियर सिटीजन के लिए हेल्थ इंश्योरेंस समझाती है: IRDAI के वे नियम जो अब बुज़ुर्गों की रक्षा करते हैं, को-पे और रूम लिमिट जोड़ने के बाद पॉलिसी असल में कितने की पड़ती है, GST और टैक्स कटौती कैसे काम करती है, और सही पॉलिसी चुनने का स्टेप-बाय-स्टेप तरीका। हर रुपये का उदाहरण पूरा हिसाब लगाकर दिया गया है, ताकि आप उसे अपने परिवार पर लागू कर सकें। क्या 65 साल से ज़्यादा उम्र के माता-पिता के लिए हेल्थ इंश्योरेंस खरीदा जा सकता है? हाँ। सीनियर सिटीजन हेल्थ इंश्योरेंस का मतलब है 60 या उससे ज़्यादा उम्र के लोगों के लिए ली गई कोई भी व्यक्तिगत या फ्लोटर पॉलिसी, और अब इसे खरीदने के लिए कोई नियामकीय ऊपरी उम्र सीमा नहीं है। अप्रैल 2024 से पहले ज़्यादातर बीमा कंपनियाँ 65 साल के बाद नई पॉलिसी नहीं देती थीं। 1 अप्रैल 2024 से लागू IRDAI के 2024 के हेल्थ रेगुलेशंस के तहत बीमा कंपनियों को हर आयु वर्ग के लिए प्रोडक्ट देने होंगे, और वे सीनियर सिटीजन के लिए खास प्रोडक्ट भी ला सकती हैं। दो बातें ध्यान रखने वाली हैं। पहली, "कोई उम्र सीमा नहीं" का मतलब "पक्की मंज़ूरी" नहीं है। बीमा कंपनियाँ अब भी अंडरराइटिंग करती हैं, इसलिए दिल की बीमारी वाले 74 साल के व्यक्ति को पॉलिसी से पहले मेडिकल टेस्ट, प्रीमियम लोडिंग, ज़्यादा को-पे या किसी खास बीमारी को बाहर रखने की शर्त के साथ पॉलिसी मिल सकती है। दूसरी, प्रोडक्ट्स में बहुत फ़र्क होता है। सीनियर्स के कुछ प्लान जानबूझकर 75 या 80 साल तक ही एंट्री देते हैं, जबकि कुछ किसी भी उम्र को स्वीकार करते हैं। मान कर न चलें, अलग-अलग प्लान देखें। IRDAI बीमा कंपनियों से सीनियर सिटीजन के क्लेम और शिकायतों के लिए अलग चैनल चलाने को भी कहता है। अगर माता-पिता का क्लेम अटक जाए, तो मामला आगे ले जाने से पहले बीमा कंपनी से वह चैनल माँगें। पहले से मौजूद बीमारियों का वेटिंग पीरियड कितना है? डायबिटीज़, हाई ब्लड प्रेशर या थायरॉइड जैसी पहले से मौजूद बीमारियों (PEDs) के लिए कानूनी अधिकतम सीमा अब 36 महीने है। पहले यह 48 महीने थी। 29 मई 2024 के IRDAI के हेल्थ इंश्योरेंस मास्टर सर्कुलर ने खास बीमारियों (मोतियाबिंद, हर्निया, जोड़ बदलना और ऐसी ही अन्य) के वेटिंग पीरियड को भी 36 महीने तक सीमित कर दिया। किसे PED माना जाएगा, इसके लिए पीछे देखने की अवधि भी 36 महीने है। पॉलिसी शुरू होने से पिछले 36 महीनों में जिस बीमारी का पता चला हो, या जिसके लिए डॉक्टर ने सलाह या इलाज दिया हो, वह PED की परिभाषा में आ सकती है। बीमारी बहुत पहले पता चली हो, लेकिन इस अवधि में उसका इलाज जारी रहा हो, तो वह भी PED हो सकती है। पूरी मेडिकल जानकारी फिर भी दें। मोरेटोरियम क्या है, और यह माता-पिता के लिए क्यों मायने रखता है? लगातार 60 महीने के कवर के बाद, जिसमें पोर्टिंग से आगे लाया गया समय भी शामिल है, बीमा कंपनी जानकारी छिपाने या गलत जानकारी देने के आधार पर क्लेम पर सवाल नहीं उठा सकती, सिवाय साबित हुई धोखाधड़ी के। पहले यह अवधि 8 साल थी। पॉलिसी में लिखे स्थायी एक्सक्लूज़न (permanent exclusions) तब भी लागू रहते हैं। अगर आप बाद में सम इंश्योर्ड बढ़ाते हैं, तो 60 महीने की गिनती सिर्फ़ बढ़ी हुई रकम के लिए फिर से शुरू होती है। उदाहरण: आपके 66 साल के पिता को डायबिटीज़ और हाई ब्लड प्रेशर है, और वे 1 नवंबर 2026 को पॉलिसी खरीदते हैं। अगर पॉलिसी में ये बीमारियाँ स्वीकार की गई हैं और कोई स्थायी एक्सक्लूज़न नहीं है, तो लगातार कवर और लागू वेटिंग पीरियड की शर्तें पूरी होने पर ये बीमारियाँ अधिकतम तीन साल बाद, यानी 1 नवंबर 2029 से कवर होंगी। 1 नवंबर 2031 से बीमा कंपनी यह कहकर क्लेम रिजेक्ट नहीं कर सकती कि कोई बात बताई नहीं गई थी, जब तक धोखाधड़ी साबित न हो। कुछ प्लान ज़्यादा प्रीमियम पर कम PED वेटिंग, जैसे एक या दो साल, देते हैं। जिन माता-पिता की बीमारियाँ पहले से पता हैं, उनके लिए यह अतिरिक्त खर्च अक्सर उठाने लायक होता है। क्या सीनियर सिटीजन के प्रीमियम बढ़ने पर कोई सीमा है? हाँ। 30 जनवरी 2025 को IRDAI ने बीमा कंपनियों को निर्देश दिया कि वे उसकी पहले से मंज़ूरी के बिना सीनियर सिटीजन का हेल्थ प्रीमियम साल में 10% से ज़्यादा न बढ़ाएँ, और यह तुरंत लागू हुआ। सीनियर्स को दिया जाने वाला कोई व्यक्तिगत हेल्थ प्रोडक्ट बंद करने के लिए भी बीमा कंपनियों को मंज़ूरी चाहिए। IRDAI ने कहा कि कुछ प्रोडक्ट्स में प्रीमियम तेज़ी से बढ़े थे, और सबसे ज़्यादा असर 60 और उससे ज़्यादा उम्र के लोगों पर पड़ा था। यह सीमा रेट रिवीज़न पर रोक लगाती है; प्रीमियम को फ्रीज़ नहीं करती। रिन्यूअल नोटिस पढ़ें और देखें कि बढ़ोतरी रेट रिवीज़न से है, ज़्यादा उम्र वाले आयु वर्ग में जाने से है, या सम इंश्योर्ड बदलने से है। 10% से ज़्यादा किसी भी बढ़ोतरी के बारे में बीमा कंपनी से स्पष्टीकरण माँगें। रुपयों में इस सीमा का मतलब: जो माता-पिता इस साल ₹60,000 प्रीमियम दे रहे हैं, उन्हें IRDAI की मंज़ूरी के बिना रेट रिवीज़न से अगले साल ज़्यादा से ज़्यादा ₹66,000 देने होंगे। अगर बीमा कंपनी हर साल पूरे 10% की बढ़ोतरी करे, तब भी छठे साल प्रीमियम ₹96,631 पहुँचेगा। यह ज़्यादा है, इसलिए इसका बजट रखें, लेकिन यह उन 20% से ज़्यादा की छलांगों से कहीं ज़्यादा अनुमान लगाने लायक है जो कुछ परिवारों ने पहले झेली थीं। माता-पिता के लिए हेल्थ इंश्योरेंस असल में कितने का पड़ता है? प्रीमियम पूरे खर्च का सिर्फ़ एक हिस्सा है। सीनियर प्लान में ऐसे फ़ीचर होते हैं जो हर बिल का कुछ हिस्सा वापस आप पर डाल देते हैं। कीमत से पहले इनकी तुलना करें। फ़ीचर क्या देखें ₹5 लाख के अस्पताल बिल पर खर्च को-पेमेंट सीनियर प्लान में आमतौर पर 10% से 30%; कुछ PEDs के लिए ज़्यादा लेते हैं 20% को-पे: आप ₹1,00,000 चुकाते हैं रूम रेंट लिमिट तय रुपये की सीमा, सम इंश्योर्ड का 1%, या "सिंगल प्राइवेट रूम" ₹5,000 की सीमा बनाम ₹8,000 का कमरा: कमरे से जुड़े दूसरे चार्ज भी उसी अनुपात में कट सकते हैं बीमारी की सब-लिमिट मोतियाबिंद, घुटना बदलने और ऐसी ही प्रक्रियाओं पर सीमा ₹40,000 की मोतियाबिंद सीमा बनाम ₹70,000 का बिल: आप ₹30,000 चुकाते हैं डिडक्टिबल कुछ सीनियर प्लान डिडक्टिबल के साथ कम प्रीमियम देते हैं ₹50,000 डिडक्टिबल: पहले ₹50,000 आप चुकाते हैं PED वेटिंग पीरियड पहले दिन से (लोडिंग के साथ) लेकर 36 महीने तक पहले साल डायबिटीज़ से जुड़ा भर्ती खर्च शायद न मिले उदाहरण: आपकी 68 साल की माँ का ₹5 लाख का बायपास सर्जरी बिल है। प्लान A साल में ₹48,000 का है और उसमें 20% को-पे है। प्लान B ₹60,000 का है और उसमें कोई को-पे नहीं है। इसी एक क्लेम पर प्लान A में आपको ₹1,00,000 चुकाने पड़ते हैं, जबकि प्लान B अपनी शर्तों के भीतर पूरा बिल चुकाता है। ₹12,000 की प्रीमियम बचत एक ही बार अस्पताल में भर्ती होने पर खत्म हो जाती है। जिन माता-पिता के क्लेम करने की संभावना ज़्यादा है, उनके लिए कम या बिना को-पे वाला प्लान आमतौर पर बेहतर सौदा है। रूम रेंट के मामले में, IRDAI के स्टैंडर्डाइज़ेशन नियम कहते हैं कि दवाइयों, इम्प्लांट और ICU चार्ज जैसी चीज़ों पर अनुपातिक कटौती (proportionate deduction) लागू नहीं होती, लेकिन डॉक्टर की फ़ीस और कमरे से जुड़े दूसरे चार्ज पर लागू हो सकती है। बिना रूम रेंट सीमा वाला या "सिंगल प्राइवेट रूम" सीमा वाला प्लान इस जाल से बचाता है। माता-पिता को कितना कवर चाहिए? पुणे जैसे शहर में 60 के आख़िरी सालों वाले दंपति के लिए कुल ₹15 लाख से ₹25 लाख का लक्ष्य समझदारी भरा है, क्योंकि प्राइवेट अस्पताल में दिल या कैंसर का एक ही इलाज कई लाख रुपये तक पहुँच सकता है। वहाँ तक पहुँचने का सबसे सस्ता तरीका शायद ही कभी एक बड़ी बेस पॉलिसी होती है। बेस पॉलिसी: ₹5 लाख से ₹10 लाख, जो को-पे, रूम रेंट और PED वेटिंग की शर्तों को देखकर चुनी जाए। सुपर टॉप-अप: ₹10 लाख से ₹20 लाख, जिसका डिडक्टिबल बेस कवर के बराबर हो। हमारी सुपर टॉप-अप हेल्थ प्लान वाली गाइड बताती है कि यह बेस कवर बढ़ाने से कहीं कम खर्चीला क्यों है। इमरजेंसी रिज़र्व: को-पे और न चुकाए जाने वाले खर्चों के लिए ₹1 लाख से ₹2 लाख किसी लिक्विड फंड या स्वीप FD में रखें। हमारी इमरजेंसी फंड गाइड देखें। माता-पिता के लिए अलग पॉलिसी लेना आमतौर पर उन्हें अपने फैमिली फ्लोटर में जोड़ने से बेहतर है। किसी सीनियर की उम्र पूरे फ्लोटर का प्रीमियम तय करती है, और माता-पिता का एक बड़ा क्लेम आपके बच्चों के लिए रखा कवर खत्म कर सकता है। अगर माता-पिता 70 या उससे ज़्यादा उम्र के हैं तो? आयुष्मान भारत PM-JAY के तहत 29 अक्टूबर 2024 को शुरू हुई आयुष्मान वय वंदना देखें। यह 70 या उससे ज़्यादा उम्र के हर नागरिक को, आय की परवाह किए बिना, सूचीबद्ध (empanelled) अस्पतालों में साल में ₹5 लाख का मुफ़्त कवर देती है; अगर माता-पिता दोनों पात्र हैं तो यह कवर परिवार के आधार पर साझा होता है। CGHS या ECHS वाले लोग अपनी मौजूदा योजना की जगह इसे चुन सकते हैं। इसे एक उपयोगी अतिरिक्त परत मानें, प्राइवेट पॉलिसी का विकल्प नहीं, क्योंकि इसमें अस्पताल नेटवर्क और कमरे के विकल्प सीमित हैं। माता-पिता के लिए कंपनी के ग्रुप कवर का क्या? कई कंपनियाँ फ़ीस लेकर माता-पिता को ग्रुप कवर में जोड़ने देती हैं। यह सुविधाजनक है और अक्सर इसमें कोई वेटिंग पीरियड नहीं होता, लेकिन नौकरी बदलने या रिटायर होने पर यह खत्म हो जाता है। इसे व्यक्तिगत पॉलिसी के साथ इस्तेमाल करें, उसकी जगह नहीं; व्यक्तिगत पॉलिसी जल्दी शुरू करें ताकि 36 महीने की वेटिंग और 60 महीने के मोरेटोरियम की गिनती चलती रहे। कॉर्पोरेट ग्रुप कवर की कमियों पर हमारा लेख इसे विस्तार से समझाता है। क्या माता-पिता के हेल्थ इंश्योरेंस पर GST लगता है? नहीं। 3 सितंबर 2025 को GST काउंसिल की 56वीं बैठक के बाद, 22 सितंबर 2025 से सभी व्यक्तिगत हेल्थ इंश्योरेंस पॉलिसियाँ, फैमिली फ्लोटर और सीनियर सिटीजन पॉलिसियों सहित, GST से मुक्त कर दी गईं। पहले 18% GST लगता था। ग्रुप हेल्थ पॉलिसियों पर अब भी 18% GST लगता है। उदाहरण: माता-पिता के लिए ₹62,000 का बेस प्रीमियम सितंबर 2025 से पहले 18% GST के साथ ₹73,160 का पड़ता। अब आप ₹62,000 चुकाते हैं। एक सावधानी: बीमा कंपनियों को अपने खर्चों पर मिलने वाला इनपुट टैक्स क्रेडिट बंद हो गया है, इसलिए आगे के रेट रिवीज़न में बेस प्रीमियम धीरे-धीरे बढ़ सकते हैं। जुलाई 2026 में लोकसभा में एक जवाब में सरकार ने कहा कि बीमा कंपनियों ने पुष्टि की है कि उन्होंने इस छूट की वजह से प्रीमियम नहीं बढ़ाए हैं। माता-पिता के हेल्थ इंश्योरेंस पर कितना टैक्स बचा सकते हैं? Income-tax Act, 2025 के तहत पुराना section 80D अब section 126 है। अगर आप अपने माता-पिता का प्रीमियम भरते हैं और उनमें से कोई एक 60 या उससे ज़्यादा उम्र का है, तो आप साल में ₹50,000 तक की कटौती ले सकते हैं, जो आपके अपने परिवार के लिए मिलने वाले ₹25,000 तक (अगर आप 60+ हैं तो ₹50,000) के ऊपर है। यह सिर्फ़ ओल्ड टैक्स रिजीम में लागू है, और प्रीमियम नकद के अलावा किसी तरीके से चुकाया जाना चाहिए। स्थिति माता-पिता के लिए कटौती 30% स्लैब पर टैक्स बचत (4% सेस के साथ) माता-पिता 60 से कम, प्रीमियम ₹30,000 ₹25,000 ₹7,800 माता-पिता 60+, प्रीमियम ₹62,000 ₹50,000 ₹15,600 माता-पिता 80, बिना बीमा, मेडिकल बिल ₹70,000 ₹50,000 ₹15,600 आख़िरी पंक्ति एक काम के नियम को दिखाती है: अगर किसी सीनियर सिटीजन के लिए कोई प्रीमियम नहीं भरा गया है, तो उनके ₹50,000 तक के मेडिकल बिल कटौती के लिए मान्य होते हैं। section 80D, जो अब section 126 है, पर हमारी विस्तृत गाइड सीमाएँ, हेल्थ चेक-अप और कई साल के प्रीमियम को समझाती है। जो रिटायर्ड माता-पिता खुद अपना प्रीमियम भरते हैं, वे इसे अपने रिटर्न में क्लेम कर सकते हैं; हमारी सीनियर सिटीजन टैक्स प्लानिंग गाइड देखें। माता-पिता के लिए हेल्थ इंश्योरेंस कैसे खरीदें, स्टेप-बाय-स्टेप मेडिकल रिकॉर्ड इकट्ठा करें। प्रिस्क्रिप्शन, डिस्चार्ज समरी और हाल की जाँच रिपोर्ट। पूरी जानकारी देने से ही 60 महीने का मोरेटोरियम आपकी रक्षा करता है। तीन या चार प्लान शॉर्टलिस्ट करें। को-पे, रूम रेंट, सब-लिमिट, PED वेटिंग पीरियड और बीमा कंपनी के क्लेम रिकॉर्ड की तुलना करें। क्लेम सेटलमेंट रेशियो समझने पर हमारा लेख इसमें मदद करता है। मेडिकल टेस्ट की उम्मीद रखें। कई बीमा कंपनियाँ एक तय उम्र के बाद पॉलिसी से पहले चेक-अप माँगती हैं। रिपोर्ट साफ़ आने पर लोडिंग कम हो सकती है। कस्टमर इन्फ़ॉर्मेशन शीट पढ़ें। IRDAI हर पॉलिसी के साथ यह शीट ज़रूरी करता है, जिसमें मुख्य शर्तें आसान भाषा में होती हैं। फ़्री-लुक पीरियड का इस्तेमाल करें। अगर शर्तें बताई गई बातों से अलग हों, तो पॉलिसी मिलने के 30 दिन के भीतर आप उसे रद्द कर सकते हैं। क्लेम प्रक्रिया जानें। IRDAI के अनुसार कैशलेस पर फ़ैसला एक घंटे के भीतर और डिस्चार्ज की मंज़ूरी तीन घंटे के भीतर होनी चाहिए। हमारी क्लेम गाइड सारे स्टेप समझाती है। पहले से ज़्यादा को-पे वाली पुरानी पॉलिसी है? आप दूसरी बीमा कंपनी में पोर्ट कर सकते हैं और वेटिंग पीरियड का क्रेडिट साथ ले जा सकते हैं। हेल्थ इंश्योरेंस पोर्टेबिलिटी पर हमारी गाइड देखें। वैश्विक नज़रिया ज़्यादातर अमीर देशों में बुढ़ापे की स्वास्थ्य सेवा सरकारी पैसे से चलती है: अमेरिका में 65 साल से Medicare है, और ब्रिटेन की NHS इस्तेमाल के समय मुफ़्त है। भारत का मॉडल मिला-जुला है: गरीबों और 70+ आयु वर्ग के लिए सरकारी योजनाएँ, केंद्र सरकार के परिवारों के लिए CGHS, और ज़्यादातर मध्यम वर्ग के लिए प्राइवेट इंश्योरेंस। इसलिए किसी स्वास्थ्य समस्या से पहले माता-पिता के लिए कवर खरीदना, और उसे लगातार बनाए रखना, यहाँ कई देशों की तुलना में ज़्यादा ज़रूरी है। संबंधित लेख सुपर टॉप-अप हेल्थ प्लान: कवर बढ़ाने का सबसे सस्ता तरीका section 80D, अब section 126: 2026 की सीमाएँ क्रिटिकल इलनेस कवर: किसे चाहिए अपना हेल्थ इंश्योरेंस पोर्ट करना रिटायरमेंट से पाँच साल पहले: चेकलिस्ट भारत में इंश्योरेंस प्लानिंग सीनियर सिटीजन पॉलिसियों में को-पे: क्या बदल रहा है कई सीनियर सिटीजन हेल्थ पॉलिसियों में पहले से 10–30% को-पे होता है, यानी हर क्लेम का उतना हिस्सा आप चुकाते हैं। बीमा कंपनियों ने General Insurance Council के ज़रिए 1 जनवरी 2027 से रिटेल हेल्थ पॉलिसियों पर 10% का अनिवार्य को-पे प्रस्तावित किया है, जिसकी सीमा प्रति क्लेम ₹5 लाख होगी। इस प्रस्ताव को IRDAI की मंज़ूरी चाहिए। अगर यह लागू होता है, तो विशेषज्ञों का अनुमान है कि सब-लिमिट और न चुकाए जाने वाले खर्च जोड़ने पर बिल में आपकी अपनी जेब से कुल हिस्सेदारी 15–19% तक पहुँच सकती है। माता-पिता के लिए पॉलिसियों की तुलना करते समय सिर्फ़ प्रीमियम नहीं, बल्कि को-पे, रूम रेंट सीमा और सब-लिमिट को साथ-साथ देखें, और इस अंतर के लिए एक अलग मेडिकल फंड रखें। अक्सर पूछे जाने वाले प्रश्न क्या भारत में हेल्थ इंश्योरेंस खरीदने की कोई उम्र सीमा है? 1 अप्रैल 2024 से कोई नियामकीय ऊपरी सीमा नहीं है, जब IRDAI के 2024 के हेल्थ रेगुलेशंस लागू हुए और बीमा कंपनियों के लिए हर आयु वर्ग को प्रोडक्ट देना ज़रूरी हुआ। अलग-अलग प्रोडक्ट अब भी अपनी एंट्री उम्र तय कर सकते हैं, और बीमा कंपनियाँ अंडरराइटिंग कर सकती हैं, मेडिकल टेस्ट माँग सकती हैं, प्रीमियम पर लोडिंग लगा सकती हैं या को-पे लगा सकती हैं। यानी 75 साल का व्यक्ति कवर खरीद सकता है, लेकिन शर्तें बीमा कंपनी और सेहत के हिसाब से अलग होंगी। अब पहले से मौजूद बीमारियों का अधिकतम वेटिंग पीरियड कितना है? अक्टूबर 2026 की स्थिति में, 29 मई 2024 के IRDAI के हेल्थ इंश्योरेंस मास्टर सर्कुलर के तहत 36 महीने। पहले यह 48 महीने था। मोतियाबिंद या हर्निया जैसी खास बीमारियों का वेटिंग पीरियड भी 36 महीने तक सीमित है। कुछ प्लान कम वेटिंग, पहले दिन से लेकर दो साल तक, देते हैं, आमतौर पर ज़्यादा प्रीमियम पर। क्या बीमा कंपनी मेरे माता-पिता का हेल्थ प्रीमियम 25% बढ़ा सकती है? IRDAI की मंज़ूरी के बिना नहीं। 30 जनवरी 2025 से बीमा कंपनियाँ नियामक की पहले से मंज़ूरी के बिना सीनियर सिटीजन का हेल्थ प्रीमियम साल में 10% से ज़्यादा नहीं बढ़ा सकतीं। अगर माता-पिता के रिन्यूअल में इससे बड़ी बढ़ोतरी दिखे, तो बीमा कंपनी से पूछें कि क्या यह मंज़ूर रेट बदलाव है, आयु वर्ग बदलने से है या कवर में बदलाव से, और बात साफ़ न हो तो ग्रीवेंस ऑफ़िसर (शिकायत अधिकारी) तक ले जाएँ। क्या सीनियर सिटीजन हेल्थ इंश्योरेंस पर GST लगता है? नहीं। GST काउंसिल की 56वीं बैठक के बाद 22 सितंबर 2025 से सभी व्यक्तिगत हेल्थ इंश्योरेंस पॉलिसियाँ, सीनियर सिटीजन और फैमिली फ्लोटर पॉलिसियों सहित, GST से मुक्त हैं। पहले दर 18% थी। कंपनी के ज़रिए ली गई ग्रुप हेल्थ पॉलिसियों पर अब भी 18% GST लगता है। क्या मुझे अपने माता-पिता को अपने फैमिली फ्लोटर में जोड़ना चाहिए? आमतौर पर नहीं। फ्लोटर प्रीमियम सबसे बड़े सदस्य की उम्र पर तय होता है, इसलिए 65 साल के व्यक्ति को जोड़ने से सबका खर्च बढ़ जाता है। माता-पिता का एक बड़ा क्लेम वह कवर भी खत्म कर सकता है जिसकी ज़रूरत आपके बच्चों को पड़ सकती है। अलग सीनियर प्लान और साथ में सुपर टॉप-अप, आमतौर पर लगभग उतने ही पैसे में बेहतर सुरक्षा देते हैं। क्या न्यू रिजीम में माता-पिता के हेल्थ इंश्योरेंस पर टैक्स छूट मिल सकती है? नहीं। section 126 (पुराना section 80D) के तहत कटौती सिर्फ़ ओल्ड रिजीम में मिलती है। ओल्ड रिजीम में आप 60 या उससे ज़्यादा उम्र के माता-पिता के प्रीमियम पर ₹50,000 तक, या दोनों के 60 से कम होने पर ₹25,000 तक की कटौती ले सकते हैं, जो आपके अपने परिवार की सीमा के अलावा है। हेल्थ इंश्योरेंस में मोरेटोरियम पीरियड क्या होता है? यह वह समय-सीमा है जिसके बाद बीमा कंपनी जानकारी छिपाने या गलत जानकारी देने के आधार पर क्लेम रिजेक्ट नहीं कर सकती, सिवाय साबित हुई धोखाधड़ी के। 2024 से यह लगातार 60 महीने का कवर है, जो पहले आठ साल था, और पोर्ट किया गया कवर भी इसमें गिना जाता है। पॉलिसी की शर्तों में लिखे स्थायी एक्सक्लूज़न तब भी लागू रहते हैं। क्या आपके माता-पिता का कवर किसी बड़े अस्पताल बिल के लिए काफ़ी है? आप असल में कितना चुकाएँगे, यह को-पे, वेटिंग पीरियड और सब-लिमिट तय करते हैं, और ये प्लान के हिसाब से बहुत अलग होते हैं। इंश्योरेंस रिव्यू के लिए Money n Wealth से बात करें, या पुणे में हमारी इंश्योरेंस सेवाएँ और हेल्थ इंश्योरेंस सहायता देखें। अस्वीकरण: यह लेख केवल सामान्य जानकारी और शिक्षा के उद्देश्य से है, इसे निवेश, टैक्स या बीमा सलाह न मानें। आंकड़े और उदाहरण केवल समझाने के लिए हैं। म्यूचुअल फंड निवेश बाजार जोखिमों के अधीन हैं, योजना से जुड़े सभी दस्तावेज़ ध्यान से पढ़ें। Money n Wealth (Predics Fintech Services Pvt Ltd) एक AMFI-registered Mutual Fund Distributor (ARN-121995) और APMI-registered PMS Distributor (APRN07444) है; यह SEBI-registered investment adviser नहीं है और इसके माध्यम से किए गए निवेश पर वितरण कमीशन प्राप्त कर सकता है। बीमा आग्रह की विषय वस्तु है।
अक्सर पूछे जाने वाले प्रश्न
क्या भारत में हेल्थ इंश्योरेंस खरीदने की कोई उम्र सीमा है?
1 अप्रैल 2024 से कोई नियामकीय ऊपरी सीमा नहीं है, जब IRDAI के 2024 के हेल्थ रेगुलेशंस लागू हुए और बीमा कंपनियों के लिए हर आयु वर्ग को प्रोडक्ट देना ज़रूरी हुआ। अलग-अलग प्रोडक्ट अब भी अपनी एंट्री उम्र तय कर सकते हैं, और बीमा कंपनियाँ अंडरराइटिंग कर सकती हैं, मेडिकल टेस्ट माँग सकती हैं, प्रीमियम पर लोडिंग लगा सकती हैं या को-पे लगा सकती हैं। यानी 75 साल का व्यक्ति कवर खरीद सकता है, लेकिन शर्तें बीमा कंपनी और सेहत के हिसाब से अलग होंगी।
अब पहले से मौजूद बीमारियों का अधिकतम वेटिंग पीरियड कितना है?
अक्टूबर 2026 की स्थिति में, 29 मई 2024 के IRDAI के हेल्थ इंश्योरेंस मास्टर सर्कुलर के तहत 36 महीने। पहले यह 48 महीने था। मोतियाबिंद या हर्निया जैसी खास बीमारियों का वेटिंग पीरियड भी 36 महीने तक सीमित है। कुछ प्लान कम वेटिंग, पहले दिन से लेकर दो साल तक, देते हैं, आमतौर पर ज़्यादा प्रीमियम पर।
क्या बीमा कंपनी मेरे माता-पिता का हेल्थ प्रीमियम 25% बढ़ा सकती है?
IRDAI की मंज़ूरी के बिना नहीं। 30 जनवरी 2025 से बीमा कंपनियाँ नियामक की पहले से मंज़ूरी के बिना सीनियर सिटीजन का हेल्थ प्रीमियम साल में 10% से ज़्यादा नहीं बढ़ा सकतीं। अगर माता-पिता के रिन्यूअल में इससे बड़ी बढ़ोतरी दिखे, तो बीमा कंपनी से पूछें कि क्या यह मंज़ूर रेट बदलाव है, आयु वर्ग बदलने से है या कवर में बदलाव से, और बात साफ़ न हो तो ग्रीवेंस ऑफ़िसर (शिकायत अधिकारी) तक ले जाएँ।
क्या सीनियर सिटीजन हेल्थ इंश्योरेंस पर GST लगता है?
नहीं। GST काउंसिल की 56वीं बैठक के बाद 22 सितंबर 2025 से सभी व्यक्तिगत हेल्थ इंश्योरेंस पॉलिसियाँ, सीनियर सिटीजन और फैमिली फ्लोटर पॉलिसियों सहित, GST से मुक्त हैं। पहले दर 18% थी। कंपनी के ज़रिए ली गई ग्रुप हेल्थ पॉलिसियों पर अब भी 18% GST लगता है।
क्या मुझे अपने माता-पिता को अपने फैमिली फ्लोटर में जोड़ना चाहिए?
आमतौर पर नहीं। फ्लोटर प्रीमियम सबसे बड़े सदस्य की उम्र पर तय होता है, इसलिए 65 साल के व्यक्ति को जोड़ने से सबका खर्च बढ़ जाता है। माता-पिता का एक बड़ा क्लेम वह कवर भी खत्म कर सकता है जिसकी ज़रूरत आपके बच्चों को पड़ सकती है। अलग सीनियर प्लान और साथ में सुपर टॉप-अप, आमतौर पर लगभग उतने ही पैसे में बेहतर सुरक्षा देते हैं।
क्या न्यू रिजीम में माता-पिता के हेल्थ इंश्योरेंस पर टैक्स छूट मिल सकती है?
नहीं। section 126 (पुराना section 80D) के तहत कटौती सिर्फ़ ओल्ड रिजीम में मिलती है। ओल्ड रिजीम में आप 60 या उससे ज़्यादा उम्र के माता-पिता के प्रीमियम पर ₹50,000 तक, या दोनों के 60 से कम होने पर ₹25,000 तक की कटौती ले सकते हैं, जो आपके अपने परिवार की सीमा के अलावा है।
हेल्थ इंश्योरेंस में मोरेटोरियम पीरियड क्या होता है?
यह वह समय-सीमा है जिसके बाद बीमा कंपनी जानकारी छिपाने या गलत जानकारी देने के आधार पर क्लेम रिजेक्ट नहीं कर सकती, सिवाय साबित हुई धोखाधड़ी के। 2024 से यह लगातार 60 महीने का कवर है, जो पहले आठ साल था, और पोर्ट किया गया कवर भी इसमें गिना जाता है। पॉलिसी की शर्तों में लिखे स्थायी एक्सक्लूज़न तब भी लागू रहते हैं।
क्या आपके माता-पिता का कवर किसी बड़े अस्पताल बिल के लिए काफ़ी है?
आप असल में कितना चुकाएँगे, यह को-पे, वेटिंग पीरियड और सब-लिमिट तय करते हैं, और ये प्लान के हिसाब से बहुत अलग होते हैं। इंश्योरेंस रिव्यू के लिए Money n Wealth से बात करें, या पुणे में हमारी इंश्योरेंस सेवाएँ और हेल्थ इंश्योरेंस सहायता देखें।