धारा 80D, अब धारा 126: हेल्थ इंश्योरेंस पर टैक्स कटौती 2026
अंतिम अपडेट: 13 अक्टूबर 2026
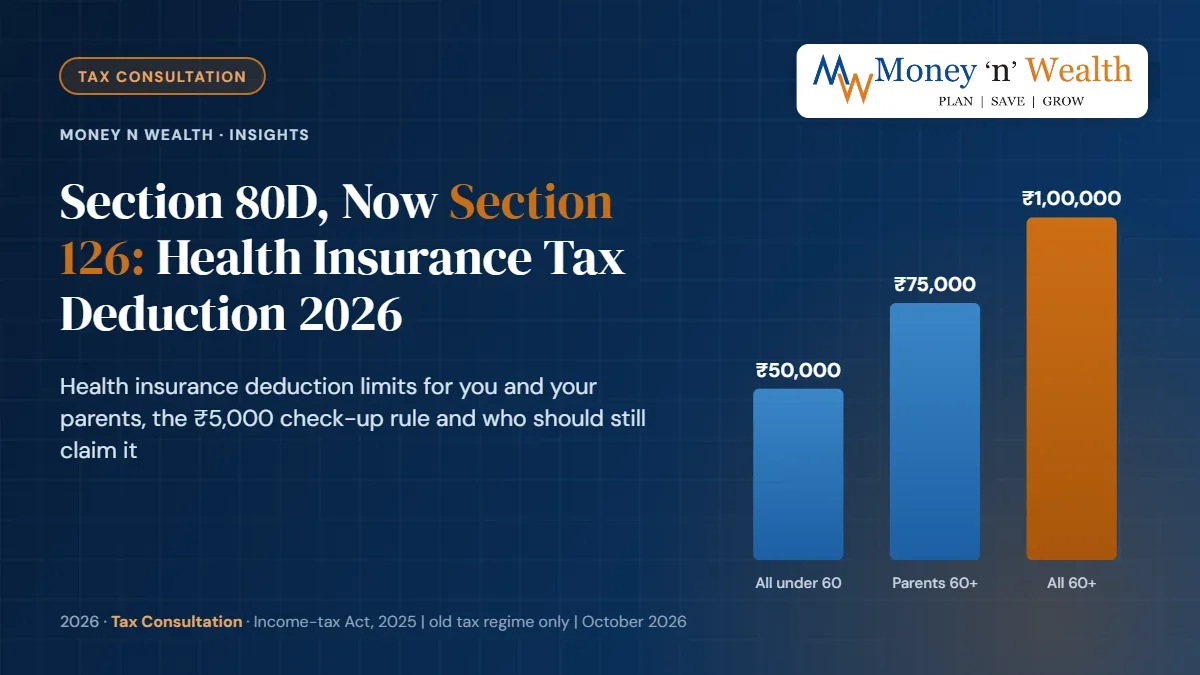
संक्षिप्त उत्तर: धारा 80D (Section 80D) अब Income-tax Act, 2025 की धारा 126 (section 126) है, और सीमाएँ वही हैं। आप अपने, जीवनसाथी और बच्चों के हेल्थ इंश्योरेंस प्रीमियम पर ₹25,000 तक (अगर आप 60+ हैं तो ₹50,000) की कटौती ले सकते हैं, और साथ में माता-पिता के लिए ₹25,000 (अगर माता या पिता 60+ हैं तो ₹50,000)। अधिकतम सीमा ₹1 लाख है। यह सिर्फ़ ओल्ड टैक्स रिजीम में मिलती है।
अंतिम अपडेट: 13 अक्टूबर 2026 संक्षिप्त उत्तर: धारा 80D (Section 80D) अब Income-tax Act, 2025 की धारा 126 (section 126) है, और सीमाएँ वही हैं। आप अपने, जीवनसाथी और बच्चों के हेल्थ इंश्योरेंस प्रीमियम पर ₹25,000 तक (अगर आप 60+ हैं तो ₹50,000) की कटौती ले सकते हैं, और साथ में माता-पिता के लिए ₹25,000 (अगर माता या पिता 60+ हैं तो ₹50,000)। अधिकतम सीमा ₹1 लाख है। यह सिर्फ़ ओल्ड टैक्स रिजीम में मिलती है। मुख्य बातें नया नंबर: टैक्स ईयर 2026-27 से धारा 126 के तहत क्लेम करें; FY 2025-26 के रिटर्न में यह अब भी धारा 80D है। सीमाएँ: उम्र के हिसाब से कुल ₹50,000, ₹75,000 या ₹1,00,000। चेक-अप: प्रिवेंटिव हेल्थ चेक-अप के लिए ₹5,000 तक, इन्हीं सीमाओं के अंदर, और इसे नकद भी चुकाया जा सकता है। सिर्फ़ ओल्ड रिजीम: धारा 202 (न्यू रिजीम) इसकी अनुमति नहीं देती। बिना बीमा वाले सीनियर: जिस सीनियर सिटीजन के पास हेल्थ कवर नहीं है, उसके ₹50,000 तक के मेडिकल बिल क्लेम किए जा सकते हैं। पुणे का एक परिवार अपने फ्लोटर के लिए ₹28,000 और रिटायर्ड माता-पिता के लिए ₹62,000 चुकाता है, यानी हेल्थ कवर पर साल में ₹90,000 खर्च करता है। ओल्ड टैक्स रिजीम में इसमें से ₹75,000 तक की कटौती मिलती है, जिससे 30% स्लैब वाले व्यक्ति के ₹23,400 बचते हैं। न्यू रिजीम में बचत शून्य है। यही अंतर वजह है कि धारा 80D, जो अब धारा 126 है, आज भी कई परिवारों के रिजीम चुनने के फ़ैसले पर असर डालती है। यह गाइड अक्टूबर 2026 की स्थिति के अनुसार धारा 80D के तहत हेल्थ इंश्योरेंस कटौती की सीमाएँ समझाती है: Income-tax Act, 2025 में नया धारा नंबर, किसे कवर किया जा सकता है, प्रिवेंटिव चेक-अप का नियम, माता-पिता, बिना बीमा वाले सीनियर सिटीजन, कई साल का प्रीमियम, और पूरा हिसाब लगाए गए उदाहरण। धारा 80D क्या है और अब इसे क्या कहते हैं? धारा 80D, Income-tax Act, 1961 के तहत हेल्थ इंश्योरेंस प्रीमियम और प्रिवेंटिव चेक-अप पर मिलने वाली कटौती थी। 1 अप्रैल 2026 से यही कटौती Income-tax Act, 2025 की धारा 126 में है, जिसका शीर्षक है "Deduction in respect of health insurance premia"। सीमाएँ और शर्तें लगभग शब्दशः आगे लाई गई हैं। कौन-सा नंबर लागू होगा, यह आय के साल पर निर्भर करता है: FY 2025-26 (AY 2026-27): 1961 के Act की धारा 80D। अगर आप 31 दिसंबर 2026 से पहले बिलेटेड (देर से) रिटर्न फ़ाइल कर रहे हैं, तो यहीं क्लेम करें। टैक्स ईयर 2026-27 से आगे: धारा 126। इसे अपने एम्प्लॉयर को Form 124 (पुराना Form 12BB) में बताएँ और 2027 में फ़ाइल किए जाने वाले रिटर्न में क्लेम करें। हमारी Income-tax Act 2025 गाइड बाकी बदले हुए धारा नंबरों का मिलान बताती है, जैसे 80C का 123 होना। धारा 80D (धारा 126) के तहत कितना क्लेम कर सकते हैं? इस कटौती के दो अलग हिस्से (बकेट) हैं: एक आपके और आपके परिवार के लिए, और एक आपके माता-पिता के लिए। हर बकेट की अपनी सीमा है, जो बीमित व्यक्ति के सीनियर सिटीजन (60 या उससे ज़्यादा) होने पर ₹25,000 से बढ़कर ₹50,000 हो जाती है। किसका बीमा है खुद, जीवनसाथी, आश्रित बच्चे माता-पिता अधिकतम कटौती सभी 60 से कम ₹25,000 ₹25,000 ₹50,000 आप 60 से कम, माता या पिता 60 या ज़्यादा ₹25,000 ₹50,000 ₹75,000 आप 60 या ज़्यादा, माता या पिता 60 या ज़्यादा ₹50,000 ₹50,000 ₹1,00,000 HUF के सदस्यों का बीमा कुल ₹25,000; बीमित सदस्य 60+ हो तो ₹50,000 अलग माता-पिता बकेट लागू नहीं कुल ₹25,000 या ₹50,000 माता-पिता वाला बकेट इस बात से अलग मिलता है कि माता-पिता आप पर निर्भर हैं या नहीं। पहले बकेट में "परिवार" का मतलब आपका जीवनसाथी और आश्रित बच्चे हैं। सास-ससुर, भाई-बहन और दादा-दादी/नाना-नानी कवर नहीं होते, लेकिन आपका जीवनसाथी अपने माता-पिता के लिए अपने रिटर्न में क्लेम कर सकता है। कौन-सा भुगतान मान्य है? हेल्थ इंश्योरेंस प्रीमियम , IRDAI (भारत में बीमा का नियामक) से मंज़ूर बीमा कंपनी की पॉलिसी पर, जिसमें फैमिली फ्लोटर, टॉप-अप, सुपर टॉप-अप और सीनियर सिटीजन प्लान शामिल हैं। CGHS में योगदान या ऐसी ही अधिसूचित सरकारी हेल्थ योजना, खुद-और-परिवार वाले बकेट के भीतर। प्रिवेंटिव हेल्थ चेक-अप , परिवार या माता-पिता के लिए, बकेट की सीमाओं के भीतर। मेडिकल खर्च , ऐसे सीनियर सिटीजन पर जिसके पास हेल्थ इंश्योरेंस नहीं है, जिसे नीचे समझाया गया है। सिर्फ़ वही प्रीमियम गिना जाता है जो आपने चुकाया। अगर आपका एम्प्लॉयर ग्रुप कवर का पैसा देता है, तो उस पर आपको कोई कटौती नहीं मिलती। अगर आप सैलरी कटौती के ज़रिए माता-पिता को ग्रुप पॉलिसी में जोड़ने के लिए अलग से पैसा देते हैं, तो वह हिस्सा आमतौर पर मान्य होता है। कॉर्पोरेट ग्रुप कवर की कमियों पर हमारी गाइड बताती है कि कई कर्मचारियों को फिर भी व्यक्तिगत पॉलिसी क्यों चाहिए। ₹5,000 की प्रिवेंटिव चेक-अप कटौती कैसे काम करती है? धारा 126(3) प्रिवेंटिव हेल्थ चेक-अप के लिए ₹5,000 तक की अनुमति देती है, लेकिन यह कोई अतिरिक्त कटौती नहीं है। यह ₹25,000 या ₹50,000 की सीमा के अंदर ही आती है, और ₹5,000 की सीमा खुद-और-परिवार और माता-पिता, दोनों बकेट पर मिलाकर लागू होती है। इसका फ़ायदा तभी है जब आपके प्रीमियम सीमा से कम हों। अगर आपका फैमिली फ्लोटर पहले से ₹28,000 का है, तो ₹4,000 का चेक-अप कुछ नहीं जोड़ता, क्योंकि ₹25,000 वाला बकेट भर चुका है। अगर फ्लोटर ₹18,000 का है, तो ₹4,000 का चेक-अप आपका क्लेम ₹22,000 तक ले जाता है। चेक-अप ही अकेली चीज़ है जिसे आप नकद चुका सकते हैं। प्रीमियम और मेडिकल बिल सहित बाकी हर भुगतान नकद के अलावा किसी तरीके से होना चाहिए, जैसे UPI, कार्ड, नेट बैंकिंग या चेक। क्या बिना बीमा वाले सीनियर माता-पिता के मेडिकल बिल क्लेम कर सकते हैं? हाँ। धारा 126(2)(c) और (d) किसी सीनियर सिटीजन के मेडिकल खर्च पर ₹50,000 तक की कटौती देती हैं, लेकिन सिर्फ़ तब जब उस व्यक्ति के बीमे के लिए कोई प्रीमियम नहीं चुकाया गया हो। इससे उन परिवारों को मदद मिलती है जिनके माता-पिता 70 के आख़िरी सालों या 80 की उम्र में हैं और सस्ता कवर नहीं खरीद सकते। ₹50,000 हर बकेट के लिए एक संयुक्त सीमा है। आप एक सीनियर माता या पिता के लिए ₹50,000 का प्रीमियम और दूसरे के लिए अलग से ₹50,000 के बिल क्लेम नहीं कर सकते। अस्पताल, फ़ार्मेसी और डॉक्टर के बिल संभालकर रखें, और ऐसे तरीके से भुगतान करें जिसका रिकॉर्ड रहे। इस पर निर्भर होने से पहले, इसकी तुलना कवर खरीदने से करें। IRDAI ने 2024 में हेल्थ इंश्योरेंस खरीदने की ऊपरी उम्र सीमा हटा दी, इसलिए कई बीमा कंपनियाँ अब बड़ी उम्र के खरीदारों को भी प्लान देती हैं, हालाँकि को-पेमेंट और वेटिंग पीरियड के साथ। माता-पिता और सीनियर सिटीजन के लिए हेल्थ इंश्योरेंस पर हमारी गाइड विकल्प समझाती है। अगर आप कई साल का प्रीमियम एक साथ चुकाते हैं तो? कई बीमा कंपनियाँ छूट के साथ दो या तीन साल की पॉलिसी देती हैं। धारा 126(8)(b) कटौती को बाँट देती है: पॉलिसी जितने टैक्स ईयर कवर करती है, उनमें से हर साल आप प्रीमियम का बराबर हिस्सा क्लेम करते हैं। उदाहरण: आप अपने सीनियर माता-पिता की तीन साल की पॉलिसी के लिए एक बार में ₹1,32,000 चुकाते हैं। आप तीनों टैक्स ईयर में हर साल ₹44,000 क्लेम कर सकते हैं, सिर्फ़ पहले साल में ₹50,000 नहीं। अगर सालाना हिस्सा सीमा से कम है, तो आप सीमा तक चेक-अप या माता-पिता के दूसरे प्रीमियम जोड़ सकते हैं। उदाहरण: ओल्ड रिजीम वाला पुणे का एक परिवार राहुल, 38, पुणे में मैनेजर हैं, 30% स्लैब में आते हैं और ओल्ड रिजीम चुनते हैं। वे ये भुगतान करते हैं: फैमिली फ्लोटर अपने, पत्नी और दो बच्चों के लिए: ₹28,000, UPI से। मान्य: ₹25,000 (बकेट भरा)। प्रिवेंटिव चेक-अप अपने और पत्नी के लिए: ₹4,000 नकद। मान्य: कुछ अतिरिक्त नहीं, क्योंकि बकेट पहले से भरा है। सीनियर सिटीजन पॉलिसी माता-पिता के लिए, जिनकी उम्र 66 और 63 है: ₹62,000, कार्ड से। मान्य: ₹50,000। उनकी कुल कटौती ₹75,000 है। 30% और 4% सेस पर, इससे साल में ₹23,400 बचते हैं। अगर राहुल की पत्नी अपने माता-पिता का प्रीमियम चुकाती हैं, तो वे अपने रिटर्न में अलग से कटौती क्लेम कर सकती हैं। ध्यान दें कि प्रीमियम अब पहले से कम है। GST काउंसिल की 56वीं बैठक के बाद 22 सितंबर 2025 से व्यक्तिगत हेल्थ इंश्योरेंस प्रीमियम GST (वस्तु एवं सेवा कर) से मुक्त हैं, इसलिए आप जो प्रीमियम चुकाते हैं, वही बीमे की लागत है; उसकी कटौती पात्रता और लागू सीमा के भीतर क्लेम की जा सकती है। न्यू टैक्स रिजीम में हों तो क्या धारा 80D क्लेम करने लायक है? कोई कटौती नहीं मिलती। 2025 के Act की धारा 202, जो न्यू रिजीम तय करती है, Chapter VIII की कटौतियों की अनुमति नहीं देती, सिवाय कुछ के, जैसे एम्प्लॉयर का NPS (नेशनल पेंशन सिस्टम) योगदान। धारा 126 इन अपवादों में नहीं है। ओल्ड रिजीम फ़ायदेमंद है या नहीं, यह आपकी सारी कटौतियों को मिलाकर तय होता है: धारा 123 (पुराना 80C), धारा 126, धारा 22 के तहत होम लोन ब्याज, HRA और NPS। सिर्फ़ हेल्थ इंश्योरेंस की कटौती से शायद ही फ़र्क पड़ता है, क्योंकि न्यू रिजीम के कम स्लैब और ₹12 लाख तक की टैक्सेबल आय पर मिलने वाली रिबेट आमतौर पर ₹15,600 से ₹31,200 की बचत से भारी पड़ते हैं। तुलना के लिए हमारी ओल्ड बनाम न्यू रिजीम गाइड, और अगर आप किराए पर रहते हैं तो हमारी HRA गाइड देखें। जो भी हो, हेल्थ इंश्योरेंस कवर के लिए खरीदें, टैक्स छूट के लिए नहीं। अस्पताल में एक बार भर्ती होने का खर्च कई लाख रुपये हो सकता है, जो किसी भी कटौती से कहीं ज़्यादा है। अगर आपका बेस कवर छोटा है, तो सुपर टॉप-अप अक्सर उसे बढ़ाने का सबसे सस्ता तरीका होता है, और उसका प्रीमियम भी धारा 126 के तहत मान्य है। कटौती कैसे क्लेम करें, स्टेप-बाय-स्टेप अपने एम्प्लॉयर को बताएँ। Form 124 के साथ प्रीमियम की रसीदें जमा करें, ताकि साल भर सैलरी पर TDS (स्रोत पर काटा गया टैक्स) कम कटे। सबूत संभालकर रखें। बीमित लोगों के नाम और भुगतान का तरीका दिखाने वाली प्रीमियम रसीदें, चेक-अप के बिल, और बिना बीमा वाले सीनियर्स के मेडिकल बिल। अपने रिटर्न में क्लेम करें। FY 2025-26 के लिए ITR (इनकम टैक्स रिटर्न) में धारा 80D के तहत। टैक्स ईयर 2026-27 के लिए नए फ़ॉर्म में धारा 126 के तहत, ओल्ड रिजीम चुनकर। वैश्विक नज़रिया कई देश टैक्स के ज़रिए हेल्थ कवर पर सब्सिडी देते हैं। अमेरिका परिवारों को हाई-डिडक्टिबल प्लान के साथ Health Savings Accounts में टैक्स से पहले की आय जमा करने देता है, और ऑस्ट्रेलिया प्राइवेट अस्पताल कवर न रखने वाले ज़्यादा कमाने वालों पर Medicare levy surcharge लगाता है। भारत का तरीका एक आसान, सीमित कटौती है, जिसकी अहमियत कम हुई है क्योंकि ज़्यादा टैक्सपेयर न्यू रिजीम में जा रहे हैं। ज़्यादातर भारतीय परिवारों के लिए अब बड़ा मुद्दा पर्याप्त कवर है, कटौती नहीं। संबंधित लेख माता-पिता और सीनियर सिटीजन के लिए हेल्थ इंश्योरेंस सुपर टॉप-अप हेल्थ प्लान क्रिटिकल इलनेस कवर: किसे चाहिए सीनियर सिटीजन टैक्स प्लानिंग भारत में इंश्योरेंस प्लानिंग अक्सर पूछे जाने वाले प्रश्न Income-tax Act 2025 में धारा 80D की नई धारा कौन-सी है? धारा 80D अब Income-tax Act, 2025 की धारा 126 है, जो टैक्स ईयर 2026-27 (1 अप्रैल 2026 से होने वाली आय) से लागू है। सीमाएँ वही हैं: उम्र के हिसाब से खुद और परिवार के लिए ₹25,000 या ₹50,000, और माता-पिता के लिए ₹25,000 या ₹50,000। FY 2025-26 के रिटर्न में अब भी धारा 80D ही इस्तेमाल होती है। क्या न्यू टैक्स रिजीम में धारा 80D क्लेम कर सकते हैं? नहीं। न्यू रिजीम को नियंत्रित करने वाली धारा 202 हेल्थ इंश्योरेंस कटौती की अनुमति नहीं देती। धारा 126 क्लेम करने के लिए आपको रिटर्न में ओल्ड रिजीम चुनना होगा। बिना बिज़नेस आय वाले सैलरीड टैक्सपेयर हर साल रिटर्न फ़ाइल करते समय नए सिरे से रिजीम चुन सकते हैं। क्या सास-ससुर के लिए चुकाया गया हेल्थ इंश्योरेंस प्रीमियम क्लेम कर सकते हैं? नहीं। माता-पिता वाला बकेट सिर्फ़ आपके अपने पिता और माता को कवर करता है। अगर आपका जीवनसाथी अपने माता-पिता का प्रीमियम चुकाता है, तो वह अपनी ₹25,000 या ₹50,000 की माता-पिता सीमा के भीतर, और सिर्फ़ ओल्ड रिजीम में, उसे क्लेम कर सकता है। क्या प्रिवेंटिव हेल्थ चेक-अप की कटौती ₹25,000 के अलावा मिलती है? नहीं। ₹5,000 तक की चेक-अप कटौती ₹25,000 या ₹50,000 की सीमा का हिस्सा है, उसके ऊपर नहीं, और ₹5,000 की सीमा आपके परिवार और माता-पिता, दोनों पर मिलाकर लागू होती है। यह तभी काम आती है जब आपके प्रीमियम सीमा से कम हों। चेक-अप ही अकेली चीज़ है जिसे नकद चुकाया जा सकता है। क्या नकद में चुकाया गया हेल्थ इंश्योरेंस प्रीमियम क्लेम कर सकते हैं? नहीं। प्रीमियम और मेडिकल खर्च नकद के अलावा किसी तरीके से चुकाने होंगे, जैसे UPI, कार्ड, नेट बैंकिंग या चेक। सिर्फ़ प्रिवेंटिव हेल्थ चेक-अप का खर्च नकद चुकाकर भी मान्य होता है। धारा 80D के तहत अधिकतम कटौती कितनी है? ₹1,00,000, जब आप और कम से कम माता या पिता में से एक, दोनों 60 या उससे ज़्यादा उम्र के हों: ₹50,000 आपके अपने परिवार के लिए और ₹50,000 माता-पिता के लिए। अगर आप 60 से कम हैं और माता या पिता 60 या उससे ज़्यादा, तो अधिकतम ₹75,000 है। अगर सभी 60 से कम हैं, तो ₹50,000। क्या NRI को धारा 80D की कटौती मिलती है? हाँ। यह कटौती व्यक्तियों और HUF को मिलती है, सिर्फ़ रेज़िडेंट्स को नहीं, इसलिए भारत में टैक्स योग्य आय वाला NRI ओल्ड रिजीम में भारतीय बीमा कंपनियों की उन पॉलिसियों के प्रीमियम पर इसे क्लेम कर सकता है जो उसे, उसके परिवार या माता-पिता को कवर करती हैं। भुगतान नकद के अलावा किसी तरीके से होना चाहिए। क्या आपके परिवार का हेल्थ कवर काफ़ी है, और क्या आप इसे सही तरीके से क्लेम कर रहे हैं? माता-पिता के लिए सही कवर टैक्स कटौती से कहीं ज़्यादा मायने रखता है। इंश्योरेंस रिव्यू और मुफ़्त पोर्टफ़ोलियो रिव्यू के लिए Money n Wealth से बात करें, या हमारी इंश्योरेंस सेवाएँ देखें। अस्वीकरण: यह लेख केवल सामान्य जानकारी और शिक्षा के उद्देश्य से है, इसे निवेश, टैक्स या बीमा सलाह न मानें। आंकड़े और उदाहरण केवल समझाने के लिए हैं। म्यूचुअल फंड निवेश बाजार जोखिमों के अधीन हैं, योजना से जुड़े सभी दस्तावेज़ ध्यान से पढ़ें। Money n Wealth (Predics Fintech Services Pvt Ltd) एक AMFI-registered Mutual Fund Distributor (ARN-121995) और APMI-registered PMS Distributor (APRN07444) है; यह SEBI-registered investment adviser नहीं है और इसके माध्यम से किए गए निवेश पर वितरण कमीशन प्राप्त कर सकता है। बीमा आग्रह की विषय वस्तु है।
अक्सर पूछे जाने वाले प्रश्न
Income-tax Act 2025 में धारा 80D की नई धारा कौन-सी है?
धारा 80D अब Income-tax Act, 2025 की धारा 126 है, जो टैक्स ईयर 2026-27 (1 अप्रैल 2026 से होने वाली आय) से लागू है। सीमाएँ वही हैं: उम्र के हिसाब से खुद और परिवार के लिए ₹25,000 या ₹50,000, और माता-पिता के लिए ₹25,000 या ₹50,000। FY 2025-26 के रिटर्न में अब भी धारा 80D ही इस्तेमाल होती है।
क्या न्यू टैक्स रिजीम में धारा 80D क्लेम कर सकते हैं?
नहीं। न्यू रिजीम को नियंत्रित करने वाली धारा 202 हेल्थ इंश्योरेंस कटौती की अनुमति नहीं देती। धारा 126 क्लेम करने के लिए आपको रिटर्न में ओल्ड रिजीम चुनना होगा। बिना बिज़नेस आय वाले सैलरीड टैक्सपेयर हर साल रिटर्न फ़ाइल करते समय नए सिरे से रिजीम चुन सकते हैं।
क्या सास-ससुर के लिए चुकाया गया हेल्थ इंश्योरेंस प्रीमियम क्लेम कर सकते हैं?
नहीं। माता-पिता वाला बकेट सिर्फ़ आपके अपने पिता और माता को कवर करता है। अगर आपका जीवनसाथी अपने माता-पिता का प्रीमियम चुकाता है, तो वह अपनी ₹25,000 या ₹50,000 की माता-पिता सीमा के भीतर, और सिर्फ़ ओल्ड रिजीम में, उसे क्लेम कर सकता है।
क्या प्रिवेंटिव हेल्थ चेक-अप की कटौती ₹25,000 के अलावा मिलती है?
नहीं। ₹5,000 तक की चेक-अप कटौती ₹25,000 या ₹50,000 की सीमा का हिस्सा है, उसके ऊपर नहीं, और ₹5,000 की सीमा आपके परिवार और माता-पिता, दोनों पर मिलाकर लागू होती है। यह तभी काम आती है जब आपके प्रीमियम सीमा से कम हों। चेक-अप ही अकेली चीज़ है जिसे नकद चुकाया जा सकता है।
क्या नकद में चुकाया गया हेल्थ इंश्योरेंस प्रीमियम क्लेम कर सकते हैं?
नहीं। प्रीमियम और मेडिकल खर्च नकद के अलावा किसी तरीके से चुकाने होंगे, जैसे UPI, कार्ड, नेट बैंकिंग या चेक। सिर्फ़ प्रिवेंटिव हेल्थ चेक-अप का खर्च नकद चुकाकर भी मान्य होता है।
धारा 80D के तहत अधिकतम कटौती कितनी है?
₹1,00,000, जब आप और कम से कम माता या पिता में से एक, दोनों 60 या उससे ज़्यादा उम्र के हों: ₹50,000 आपके अपने परिवार के लिए और ₹50,000 माता-पिता के लिए। अगर आप 60 से कम हैं और माता या पिता 60 या उससे ज़्यादा, तो अधिकतम ₹75,000 है। अगर सभी 60 से कम हैं, तो ₹50,000।
क्या NRI को धारा 80D की कटौती मिलती है?
हाँ। यह कटौती व्यक्तियों और HUF को मिलती है, सिर्फ़ रेज़िडेंट्स को नहीं, इसलिए भारत में टैक्स योग्य आय वाला NRI ओल्ड रिजीम में भारतीय बीमा कंपनियों की उन पॉलिसियों के प्रीमियम पर इसे क्लेम कर सकता है जो उसे, उसके परिवार या माता-पिता को कवर करती हैं। भुगतान नकद के अलावा किसी तरीके से होना चाहिए।
क्या आपके परिवार का हेल्थ कवर काफ़ी है, और क्या आप इसे सही तरीके से क्लेम कर रहे हैं?
माता-पिता के लिए सही कवर टैक्स कटौती से कहीं ज़्यादा मायने रखता है। इंश्योरेंस रिव्यू और मुफ़्त पोर्टफ़ोलियो रिव्यू के लिए Money n Wealth से बात करें, या हमारी इंश्योरेंस सेवाएँ देखें।