पुरानी या नई टैक्स व्यवस्था: भारत में टैक्स प्लानिंग (FY 2026-27) और टैक्स कैसे बचाएं
अंतिम अपडेट: 12 अक्टूबर 2026
संक्षिप्त उत्तर (टैक्स प्लानिंग): पुरानी या नई टैक्स व्यवस्था — FY 2026-27 के लिए नई टैक्स व्यवस्था में ₹4 लाख तक कोई टैक्स नहीं है और उससे ऊपर 5-30% टैक्स लगता है, साथ में एक रिबेट जिससे ₹12 लाख तक की टैक्सेबल आय टैक्स-फ्री हो जाती है। सिर्फ ₹1.75 लाख की 80C और 80D छूटों के साथ, हमारी तुलना में ₹8 लाख से ₹50 लाख तक की हर सैलरी पर नई व्यवस्था पुरानी से बेहतर रहती है।
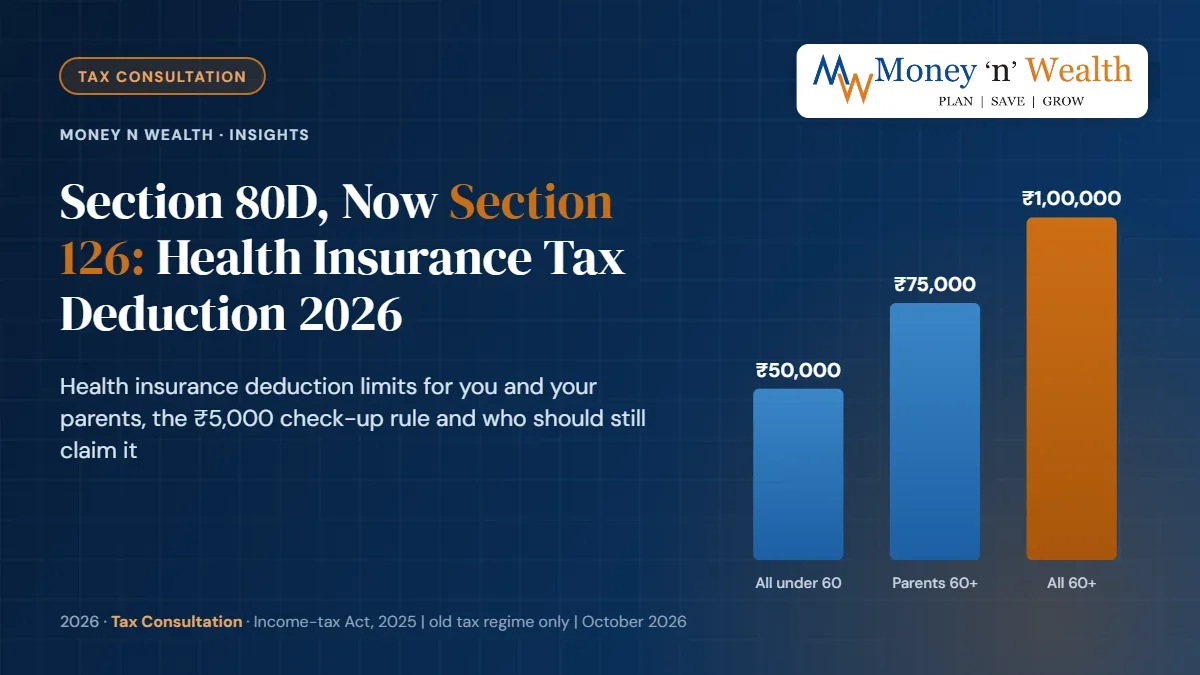
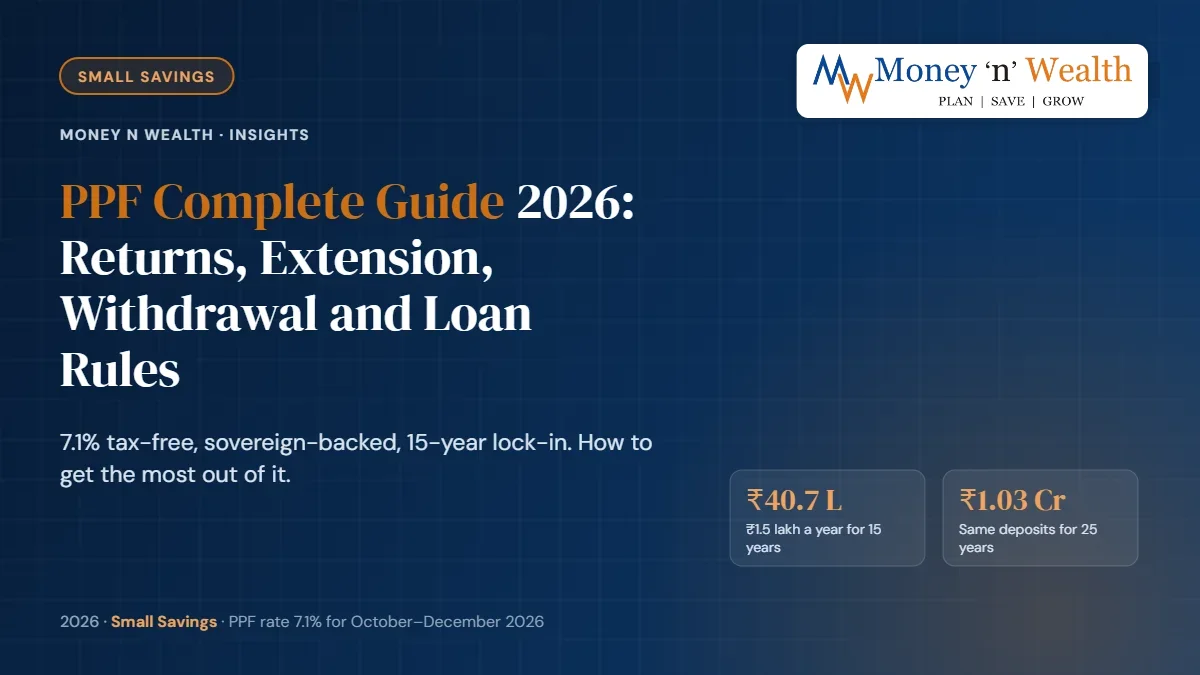
अंतिम अपडेट: 12 अक्टूबर 2026 संक्षिप्त उत्तर (टैक्स प्लानिंग): पुरानी या नई टैक्स व्यवस्था — FY 2026-27 के लिए नई टैक्स व्यवस्था में ₹4 लाख तक कोई टैक्स नहीं है और उससे ऊपर 5-30% टैक्स लगता है, साथ में एक रिबेट जिससे ₹12 लाख तक की टैक्सेबल आय टैक्स-फ्री हो जाती है। सिर्फ ₹1.75 लाख की 80C और 80D छूटों के साथ, हमारी तुलना में ₹8 लाख से ₹50 लाख तक की हर सैलरी पर नई व्यवस्था पुरानी से बेहतर रहती है। मुख्य बातें नई व्यवस्था के स्लैब: ₹4 लाख तक शून्य, फिर ₹4 लाख के कदमों में 5%, 10%, 15%, 20% और 25%, और ₹24 लाख से ऊपर 30%, साथ में 4% सेस। ₹12.75 लाख की सैलरी टैक्स-फ्री है नई व्यवस्था में, ₹75,000 के स्टैंडर्ड डिडक्शन और ₹60,000 के रिबेट के बाद। पुरानी व्यवस्था सिर्फ बड़ी छूटों के साथ जीतती है: ₹2 लाख तक होम-लोन ब्याज, बड़ी HRA छूट या NPS (National Pension System, राष्ट्रीय पेंशन प्रणाली) के लिए अतिरिक्त ₹50,000। नए नंबर: 1 अप्रैल 2026 से Income-tax Act, 2025 में 80C अब Section 123 है और 80D अब Section 126। इक्विटी मुनाफा: शॉर्ट-टर्म पर 20%, लॉन्ग-टर्म पर सालाना ₹1.25 लाख से ऊपर 12.5%; अप्रैल 2023 के बाद खरीदे गए डेट फंड पर स्लैब रेट। टैक्स प्लानिंग का मतलब कानूनी खामियां ढूंढना नहीं है — इसका मतलब है अपनी आय और निवेश को कानूनी तरीके से ऐसे व्यवस्थित करना कि आप कानून की ज़रूरत से ज़्यादा टैक्स न दें। FY 2026-27 के लिए इसकी शुरुआत एक ऐसे फैसले से होती है जो भारत के हर टैक्सपेयर को अब साफ तौर पर लेना पड़ता है: नई टैक्स व्यवस्था या पुरानी । यह गाइड असली आंकड़ों के साथ दोनों को समझाती है, साथ में वे छूटें और कैपिटल गेन नियम भी जो सबसे ज़्यादा मायने रखते हैं। नई टैक्स व्यवस्था: FY 2026-27 के इनकम टैक्स स्लैब जब तक आप खुद पुरानी व्यवस्था नहीं चुनते, नई टैक्स व्यवस्था ही डिफ़ॉल्ट व्यवस्था है। FY 2026-27 के लिए स्लैब हैं: टैक्सेबल आय टैक्स दर ₹4,00,000 तक शून्य ₹4,00,001 – ₹8,00,000 5% ₹8,00,001 – ₹12,00,000 10% ₹12,00,001 – ₹16,00,000 15% ₹16,00,001 – ₹20,00,000 20% ₹20,00,001 – ₹24,00,000 25% ₹24,00,000 से ऊपर 30% साथ में निकाले गए टैक्स पर लागू हेल्थ और एजुकेशन सेस (4%)। दो बातें इस व्यवस्था को पहली नज़र से ज़्यादा फायदेमंद बनाती हैं। पहली, नई व्यवस्था में सैलरी पाने वालों और पेंशनर्स के लिए स्टैंडर्ड डिडक्शन ₹75,000 है। दूसरी, Section 87A के तहत ₹60,000 तक का रिबेट मिलता है, यानी अगर आपकी कुल टैक्सेबल आय ₹12 लाख या उससे कम है, तो आपका टैक्स शून्य हो जाता है — स्टैंडर्ड डिडक्शन लगाने के बाद सैलरी पाने वाले व्यक्ति के लिए इसका मतलब है कि लगभग ₹12.75 लाख की ग्रॉस सैलरी असल में टैक्स-फ्री है। बदले में क्या छोड़ना पड़ता है: नई व्यवस्था पुरानी व्यवस्था की ज़्यादातर छूटों की अनुमति नहीं देती — न Section 80C, न HRA छूट, न (खुद रहने वाले घर के लिए) होम लोन ब्याज की छूट, वगैरह। इसे सरल रखने के लिए बनाया गया है, खास निवेशों पर इनाम देने के लिए नहीं। पुरानी टैक्स व्यवस्था: अब भी क्या मिलता है पुरानी व्यवस्था में पहले वाला स्लैब ढांचा बना हुआ है — ₹2.5 लाख तक शून्य, ₹2.5–5 लाख पर 5%, ₹5–10 लाख पर 20%, और ₹10 लाख से ऊपर 30% — साथ में सैलरी पाने वालों के लिए ₹50,000 का स्टैंडर्ड डिडक्शन , और सभी छूटों का फायदा: Section 80C (₹1.5 लाख तक), Section 80D (हेल्थ इंश्योरेंस प्रीमियम), HRA छूट, Section 24(b) के तहत होम लोन ब्याज, और भी बहुत कुछ। पुरानी व्यवस्था का अपना Section 87A रिबेट भी है, जो ₹5 लाख तक की टैक्सेबल आय पर टैक्स शून्य कर देता है। पुरानी या नई टैक्स व्यवस्था: असली तुलना सैलरी वाले व्यक्ति का उदाहरण, यह मानते हुए कि पुरानी व्यवस्था में ₹1.5 लाख (80C) + ₹25,000 (80D) क्लेम किए गए। सालाना ग्रॉस सैलरी नई व्यवस्था में टैक्स पुरानी व्यवस्था में टैक्स* बेहतर विकल्प ₹8 लाख ₹0 ₹28,600 नई व्यवस्था ₹15 लाख ₹97,500 ₹2,02,800 नई व्यवस्था ₹20 लाख ₹1,92,400 ₹3,58,800 नई व्यवस्था ₹30 लाख ₹4,75,800 ₹6,70,800 नई व्यवस्था ₹50 लाख ₹10,99,800 ₹12,94,800 नई व्यवस्था *यह मानते हुए कि सिर्फ 80C के तहत ₹1.5 लाख और 80D के तहत ₹25,000 क्लेम किए गए, जो बहुत से टैक्सपेयर्स के लिए एक वास्तविक आधार स्थिति है। आंकड़ों में 4% सेस शामिल है और ये केवल उदाहरण हैं, अपना रिटर्न खुद कैलकुलेट करने का विकल्प नहीं। इस आधार-स्थिति वाली तुलना में दिखाए गए हर आय स्तर पर नई व्यवस्था जीतती है। यही वजह है कि अब ज़्यादातर टैक्सपेयर्स के लिए यही डिफ़ॉल्ट है। लेकिन जिन लोगों की बड़ी छूटें हैं, जिनकी नई व्यवस्था अनुमति नहीं देती, उनके लिए तुलना पलट जाती है — सबसे आम तौर पर, बड़ा होम लोन ब्याज (खुद रहने वाले घर के लिए Section 24(b) के तहत ₹2 लाख तक की छूट), बड़ी HRA छूट (महंगे महानगरों में किराए पर रहने वालों में आम), या Section 80CCD(1B) के तहत NPS की अतिरिक्त ₹50,000 छूट । मोटे तौर पर, आपकी कुल योग्य छूटें जितना ₹4–4.5 लाख और उससे ऊपर जाती हैं, पुरानी व्यवस्था के बराबर या बेहतर होने की संभावना उतनी बढ़ती है — लेकिन पक्का जानने का इकलौता भरोसेमंद तरीका है अपने असली आंकड़ों पर दोनों का हिसाब लगाना, और इसमें हम खुशी से मदद करेंगे। पांच सैलरी स्तरों पर नई बनाम पुरानी व्यवस्था का टैक्स (80C + 80D क्लेम के साथ) पुरानी व्यवस्था की मुख्य छूटें 80C के विकल्पों में ELSS का लॉक-इन सबसे छोटा है और आम तौर पर लंबी अवधि का रिटर्न सबसे ज़्यादा — हालांकि इसमें बाज़ार का वह जोखिम भी है जो दूसरों में नहीं है। Section 80C — हर साल ₹1.5 लाख तक, इन सब को मिलाकर: ELSS (Equity Linked Savings Scheme, टैक्स बचाने वाले इक्विटी) म्यूचुअल फंड (3 साल लॉक-इन, बाज़ार से जुड़े), PPF (Public Provident Fund; 15 साल की अवधि, अक्टूबर–दिसंबर 2026 तिमाही के लिए 7.1%), EPF (Employees' Provident Fund, कर्मचारी भविष्य निधि), NSC (5 साल की अवधि, 7.7%), 5 साल की टैक्स-सेवर फिक्स्ड डिपॉज़िट (करीब 6.8%), जीवन बीमा प्रीमियम, और होम लोन मूलधन का भुगतान। खास तौर पर ELSS के बारे में और जानने के लिए हमारी म्यूचुअल फंड प्लानिंग गाइड देखें। Section 80D — खुद और परिवार के हेल्थ इंश्योरेंस प्रीमियम के लिए ₹25,000 तक, और वरिष्ठ नागरिक माता-पिता का प्रीमियम भरने पर ₹50,000 तक। असल में कितना कवर लेना चाहिए, इसके लिए हमारी इंश्योरेंस प्लानिंग गाइड देखें। Section 80CCD(1B) — नेशनल पेंशन सिस्टम (NPS) में आपके अपने योगदान पर ₹50,000 की अतिरिक्त छूट (80C की सीमा के ऊपर), सिर्फ पुरानी व्यवस्था में। FY 2025-26 से नाबालिग बच्चों के NPS Vatsalya खातों में योगदान भी इसके योग्य है। रिटायरमेंट प्लान में NPS कैसे बैठता है, इसके लिए हमारी रिटायरमेंट प्लानिंग गाइड देखें। Section 24(b) — खुद रहने वाले घर के होम लोन ब्याज पर ₹2 लाख तक की छूट, जो होम लोन वाले बहुत से सैलरी पाने वाले टैक्सपेयर्स के लिए सबसे बड़ी एकल छूटों में से एक है। नंबरों के बारे में एक बात: Income Tax Act, 2025 ने 1 अप्रैल 2026 से Income-tax Act, 1961 की जगह ली, और कई जाने-पहचाने सेक्शन के नंबर बदल दिए — उदाहरण के लिए Section 80C को अब Section 123 और Section 80D को Section 126 कहा जाता है, हालांकि छूट की रकम और पात्रता के नियम काफी हद तक वही हैं। ज़्यादातर लोग, और रोज़मर्रा की ज़्यादातर चर्चा, कुछ समय तक पुराने, जाने-पहचाने सेक्शन नंबर ही इस्तेमाल करते रहेंगे — लेकिन रिटर्न भरते समय सही सेक्शन किसी टैक्स प्रोफेशनल से पक्का कर लेना अच्छा है। पुराने और नए सेक्शन नंबर एक नज़र में टैक्स वर्ष 2026-27 और उसके बाद के रिटर्न में Income-tax Act, 2025 का हवाला दिया जाता है। सबसे ज़्यादा इस्तेमाल होने वाली छूटें इस तरह मिलती हैं: किस चीज़ के लिए पुराना सेक्शन (1961 Act) नया सेक्शन (2025 Act) ELSS, PPF, EPF, जीवन बीमा, होम-लोन मूलधन (₹1.5 लाख) 80C 123 हेल्थ इंश्योरेंस प्रीमियम 80D 126 जमा पर ब्याज की छूट (सेविंग्स / वरिष्ठ नागरिक) 80TTA / 80TTB 153 घर में दोबारा लगाया गया कैपिटल गेन 54 / 54F 82 / 86 तय बॉन्ड में लगाया गया कैपिटल गेन 54EC 85 रिटर्न फाइल करना 139 263 इस गाइड में बताई गई सीमाएं नंबर बदलने से नहीं बदलीं। जब कोई फॉर्म, Form 16 या नोटिस नया नंबर लिखे, तो यह टेबल उसे जाने-पहचाने नंबर से मिलाने में मदद करती है। निवेश पर कैपिटल गेन टैक्स इक्विटी म्यूचुअल फंड और लिस्टेड शेयर: 12 महीने से ज़्यादा रखी गई यूनिट का मुनाफा लॉन्ग-टर्म है और ₹1.25 लाख सालाना की छूट से ऊपर के मुनाफे पर 12.5% टैक्स लगता है (Section 112A)। 12 महीने या उससे कम रखी गई यूनिट का मुनाफा शॉर्ट-टर्म है और उस पर एक समान 20% टैक्स लगता है। डेट म्यूचुअल फंड: 1 अप्रैल 2023 या उसके बाद खरीदी गई स्पेसिफाइड डेट फंड यूनिट के मुनाफे पर, होल्डिंग अवधि चाहे जो हो, आपके इनकम स्लैब रेट से टैक्स लगता है, कोई अलग लॉन्ग-टर्म दर या इंडेक्सेशन का फायदा नहीं। कैपिटल गेन पर Section 87A रिबेट: रिबेट की सीमा से नीचे वाले योग्य टैक्सपेयर कुछ मामलों में Section 87A रिबेट का इस्तेमाल कुछ कैपिटल गेन पर टैक्स घटाने के लिए भी कर सकते हैं — इसका सही तरीका तकनीकी हो सकता है, इसलिए अगर यह आप पर लागू होता है तो किसी टैक्स प्रोफेशनल से पक्का कर लें। अपनी व्यवस्था चुनने का व्यावहारिक तरीका पुरानी व्यवस्था में अपनी असल योग्य छूटों की सूची बनाएं — 80C, 80D, HRA, होम लोन ब्याज, 80CCD(1B) — अनुमान नहीं, असली आंकड़ों के साथ। दोनों व्यवस्थाओं में टैक्स निकालें — अपनी असल ग्रॉस आय से (कई ऑनलाइन कैलकुलेटर यह करते हैं, या आपका CA/सलाहकार कर सकता है)। सिर्फ पिछले साल के आधार पर फैसला न करें — आपकी छूटें साल-दर-साल बदल सकती हैं (होम लोन खत्म हो जाता है, घर बदलने से HRA बदल जाता है), इसलिए हर साल दोबारा जांचना फायदेमंद है। याद रखें कि सैलरी पाने वाले आम तौर पर हर साल रिटर्न भरते समय व्यवस्था बदल सकते हैं , जबकि बिज़नेस आय वालों पर बदलने की ज़्यादा पाबंदियां हैं — अपनी स्थिति के लिए मौजूदा नियम जांचें। चार कदमों में अपनी व्यवस्था चुनें टैक्स प्लानिंग की आम गलतियां सिर्फ 80C के लिए मार्च में बीमा खरीदना। वित्त वर्ष के आखिरी हफ्ते में जल्दबाज़ी में खरीदी गई, कम कवर वाली पारंपरिक बीमा पॉलिसी टैक्स प्लानिंग की सबसे आम और महंगी गलतियों में से एक है — बेहतर तरीके के लिए हमारी इंश्योरेंस प्लानिंग गाइड देखें। कभी दोनों व्यवस्थाओं की तुलना न करना। ऊपर दिखाए गए अंतर को देखते हुए, सालों पहले जो व्यवस्था चुन ली थी उसी पर बिना दोबारा जांचे बने रहना, किसी भी तरफ असली पैसे का नुकसान करा सकता है। निकासी की प्लानिंग में कैपिटल गेन टैक्स को नज़रअंदाज़ करना। ₹1.25 लाख की LTCG (Long Term Capital Gains, लंबी अवधि का पूंजीगत लाभ) छूट या अपनी होल्डिंग अवधि का ध्यान रखे बिना निवेश बेचने से, सिर्फ समय की वजह से, उसी निकासी पर ज़रूरत से ज़्यादा टैक्स देना पड़ सकता है। टैक्स बचत को निवेश का मुख्य लक्ष्य मान लेना। सिर्फ टैक्स छूट के लिए चुना गया निवेश, बिना यह देखे कि वह आपके असली लक्ष्यों और जोखिम प्रोफाइल में फिट बैठता है या नहीं, अक्सर लक्ष्य-पहले वाले तरीके से कमज़ोर प्रदर्शन करता है — हमारी म्यूचुअल फंड प्लानिंग गाइड देखें। कैपिटल गेन या दूसरी आय पर एडवांस टैक्स चूक जाना। अगर आपका बड़ा कैपिटल गेन, किराए की आय, या सैलरी के अलावा कोई और आय है, तो सिर्फ रिटर्न भरते समय नहीं, साल के दौरान एडवांस टैक्स लागू हो सकता है — अगर यह आप पर लागू होता है तो किसी टैक्स प्रोफेशनल से जांच लें। आपकी प्लानिंग में टैक्स प्लानिंग की जगह टैक्स प्लानिंग तब सबसे अच्छा काम करती है जब यह आपकी निवेश और रिटायरमेंट प्लानिंग के साथ जुड़ी हो, न कि मार्च की अलग भागदौड़ बनकर रहे। टैक्स-कुशल निवेश बड़ी तस्वीर में कैसे फिट होता है, इसके लिए हमारी SIP (Systematic Investment Plan, म्यूचुअल फंड में नियमित निवेश) प्लानिंग और रिटायरमेंट प्लानिंग गाइड्स देखें, और पूरे ढांचे के लिए पूरी फाइनेंशियल प्लानिंग गाइड देखें। एडवांस टैक्स की तारीखें आखिरी तारीख साल के टैक्स का कुल हिस्सा (अब तक) 15 जून 15% 15 सितंबर 45% 15 दिसंबर 75% 15 मार्च 100% तब लागू जब TDS (Tax Deducted at Source, स्रोत पर कटा टैक्स) के बाद देय टैक्स ₹10,000 या उससे ज़्यादा हो; बिना बिज़नेस आय वाले वरिष्ठ नागरिकों को छूट है। टैक्स से जुड़ी दूसरी गाइड्स सैलरी पाने वाले परिवारों के लिए टैक्स प्लानिंग: सैलरी के हिसाब से ब्रेक-ईवन छूटें NRI टैक्सेशन: निवास की जांच, NRE/NRO और TDS विदेशी संपत्ति, Schedule FA और फॉरेन टैक्स क्रेडिट टैक्स कंसल्टेशन: साल भर के रिश्ते में क्या-क्या शामिल है वरिष्ठ नागरिकों के लिए टैक्स प्लानिंग: ब्याज, पेंशन और किराया PPF बनाम ELSS बनाम SIP: 2026 में कौन सा टैक्स-सेवर जीतता है Money n Wealth पर टैक्स कंसल्टेशन स्रोत Income Tax Department (आयकर विभाग) अक्सर पूछे जाने वाले प्रश्न FY 2026-27 के लिए नई टैक्स व्यवस्था के इनकम टैक्स स्लैब क्या हैं? FY 2026-27 के लिए: ₹4 लाख तक कोई टैक्स नहीं, ₹4–8 लाख पर 5%, ₹8–12 लाख पर 10%, ₹12–16 लाख पर 15%, ₹16–20 लाख पर 20%, ₹20–24 लाख पर 25%, और ₹24 लाख से ऊपर 30%, साथ में लागू सेस। ₹60,000 तक के रिबेट का मतलब है कि नई व्यवस्था में ₹12 लाख तक की टैक्सेबल आय पर कोई टैक्स नहीं लगता। क्या FY 2026-27 में पुरानी टैक्स व्यवस्था अब भी उपलब्ध है? हां। नई टैक्स व्यवस्था डिफ़ॉल्ट है, लेकिन अगर पुरानी व्यवस्था किसी के लिए बेहतर बैठती है तो वह अब भी उसे चुन सकता है — आम तौर पर तब, जब वे होम लोन ब्याज, HRA, 80C निवेश और 80D हेल्थ इंश्योरेंस प्रीमियम जैसी बड़ी छूटें क्लेम करते हैं। Section 80C के तहत कितनी टैक्स छूट क्लेम कर सकते हैं? Section 80C (नए Income Tax Act, 2025 में Section 123) के तहत हर वित्त वर्ष में ₹1.5 लाख तक, जिसमें ELSS म्यूचुअल फंड, PPF, EPF, जीवन बीमा प्रीमियम, NSC और होम लोन मूलधन का भुगतान जैसे साधन आते हैं। यह छूट सिर्फ पुरानी टैक्स व्यवस्था में मिलती है। भारत में म्यूचुअल फंड पर कैपिटल गेन टैक्स कितना है? इक्विटी म्यूचुअल फंड में, 12 महीने से ज़्यादा रखे गए (लॉन्ग-टर्म) मुनाफे पर ₹1.25 लाख की सालाना छूट के ऊपर 12.5% टैक्स लगता है, जबकि 12 महीने या उससे कम समय तक रखी गई यूनिट बेचने पर हुए शॉर्ट-टर्म मुनाफे पर 20%। डेट म्यूचुअल फंड में, 1 अप्रैल 2023 या उसके बाद खरीदी गई स्पेसिफाइड डेट फंड यूनिट के मुनाफे पर, होल्डिंग अवधि चाहे जो हो, आपके इनकम स्लैब रेट से टैक्स लगता है। क्या FY 2026-27 में ₹12.75 लाख तक की सैलरी टैक्स-फ्री है? हां, नई व्यवस्था में। सैलरी पाने वाले व्यक्ति को ₹75,000 का स्टैंडर्ड डिडक्शन मिलता है, जिससे ₹12.75 लाख की सैलरी ₹12 लाख की टैक्सेबल आय रह जाती है, और फिर ₹60,000 तक का रिबेट टैक्स को शून्य कर देता है। रिबेट भारत में रहने वाले व्यक्तियों के लिए है, और खास दरों पर टैक्स वाली आय, जैसे कैपिटल गेन, को अलग से जांचना ज़रूरी है। Income-tax Act, 2025 का Section 123 क्या है? Section 123 पुराने Section 80C का नया नंबर है, जिसमें ELSS, PPF, EPF, जीवन बीमा प्रीमियम, NSC, टैक्स-सेवर डिपॉज़िट और होम-लोन मूलधन के लिए सालाना ₹1.5 लाख तक की छूट मिलती है। यह टैक्स वर्ष 2026-27 से लागू है, सिर्फ पुरानी व्यवस्था में उपलब्ध है, और इसकी रकम व योग्य चीज़ें मोटे तौर पर वही हैं। FY 2026-27 के लिए ITR भरने की आखिरी तारीख क्या है? FY (टैक्स वर्ष) 2026-27 में कमाई गई आय के लिए, ITR (Income Tax Return, आयकर रिटर्न) -1 और ITR-2 भरने की आखिरी तारीख 31 जुलाई 2027 है। बिना ऑडिट वाली बिज़नेस या प्रोफेशनल आय वाले टैक्सपेयर्स के पास 31 अगस्त 2027 तक का समय है। देर से (बिलेटेड) या संशोधित (रिवाइज़्ड) रिटर्न बाद में भी भरा जा सकता है, लेकिन देर से भरने पर फीस, ब्याज और कुछ घाटों को आगे ले जाने (कैरी-फॉरवर्ड) का फायदा खोना पड़ सकता है। समझ नहीं आ रहा कि कौन सी व्यवस्था ज़्यादा टैक्स बचाएगी, या उसके हिसाब से प्लानिंग कैसे करें? सही व्यवस्था — और सही टैक्स-कुशल निवेश — पूरी तरह आपकी असल आय और छूटों पर निर्भर करते हैं। मुफ्त टैक्स और पोर्टफोलियो रिव्यू के लिए Money n Wealth से बात करें। अस्वीकरण: यह लेख केवल सामान्य जानकारी और शिक्षा के उद्देश्य से है, इसे निवेश, टैक्स या बीमा सलाह न मानें। आंकड़े और उदाहरण केवल समझाने के लिए हैं। म्यूचुअल फंड निवेश बाजार जोखिमों के अधीन हैं, योजना से जुड़े सभी दस्तावेज़ ध्यान से पढ़ें। Money n Wealth (Predics Fintech Services Pvt Ltd) एक AMFI-registered Mutual Fund Distributor (ARN-121995) और APMI-registered PMS Distributor (APRN07444) है; यह SEBI-registered investment adviser नहीं है और इसके माध्यम से किए गए निवेश पर वितरण कमीशन प्राप्त कर सकता है। बीमा आग्रह की विषय वस्तु है।
अक्सर पूछे जाने वाले प्रश्न
FY 2026-27 के लिए नई टैक्स व्यवस्था के इनकम टैक्स स्लैब क्या हैं?
FY 2026-27 के लिए: ₹4 लाख तक कोई टैक्स नहीं, ₹4–8 लाख पर 5%, ₹8–12 लाख पर 10%, ₹12–16 लाख पर 15%, ₹16–20 लाख पर 20%, ₹20–24 लाख पर 25%, और ₹24 लाख से ऊपर 30%, साथ में लागू सेस। ₹60,000 तक के रिबेट का मतलब है कि नई व्यवस्था में ₹12 लाख तक की टैक्सेबल आय पर कोई टैक्स नहीं लगता।
क्या FY 2026-27 में पुरानी टैक्स व्यवस्था अब भी उपलब्ध है?
हां। नई टैक्स व्यवस्था डिफ़ॉल्ट है, लेकिन अगर पुरानी व्यवस्था किसी के लिए बेहतर बैठती है तो वह अब भी उसे चुन सकता है — आम तौर पर तब, जब वे होम लोन ब्याज, HRA, 80C निवेश और 80D हेल्थ इंश्योरेंस प्रीमियम जैसी बड़ी छूटें क्लेम करते हैं।
Section 80C के तहत कितनी टैक्स छूट क्लेम कर सकते हैं?
Section 80C (नए Income Tax Act, 2025 में Section 123) के तहत हर वित्त वर्ष में ₹1.5 लाख तक, जिसमें ELSS म्यूचुअल फंड, PPF, EPF, जीवन बीमा प्रीमियम, NSC और होम लोन मूलधन का भुगतान जैसे साधन आते हैं। यह छूट सिर्फ पुरानी टैक्स व्यवस्था में मिलती है।
भारत में म्यूचुअल फंड पर कैपिटल गेन टैक्स कितना है?
इक्विटी म्यूचुअल फंड में, 12 महीने से ज़्यादा रखे गए (लॉन्ग-टर्म) मुनाफे पर ₹1.25 लाख की सालाना छूट के ऊपर 12.5% टैक्स लगता है, जबकि 12 महीने या उससे कम समय तक रखी गई यूनिट बेचने पर हुए शॉर्ट-टर्म मुनाफे पर 20%। डेट म्यूचुअल फंड में, 1 अप्रैल 2023 या उसके बाद खरीदी गई स्पेसिफाइड डेट फंड यूनिट के मुनाफे पर, होल्डिंग अवधि चाहे जो हो, आपके इनकम स्लैब रेट से टैक्स लगता है।
क्या FY 2026-27 में ₹12.75 लाख तक की सैलरी टैक्स-फ्री है?
हां, नई व्यवस्था में। सैलरी पाने वाले व्यक्ति को ₹75,000 का स्टैंडर्ड डिडक्शन मिलता है, जिससे ₹12.75 लाख की सैलरी ₹12 लाख की टैक्सेबल आय रह जाती है, और फिर ₹60,000 तक का रिबेट टैक्स को शून्य कर देता है। रिबेट भारत में रहने वाले व्यक्तियों के लिए है, और खास दरों पर टैक्स वाली आय, जैसे कैपिटल गेन, को अलग से जांचना ज़रूरी है।
Income-tax Act, 2025 का Section 123 क्या है?
Section 123 पुराने Section 80C का नया नंबर है, जिसमें ELSS, PPF, EPF, जीवन बीमा प्रीमियम, NSC, टैक्स-सेवर डिपॉज़िट और होम-लोन मूलधन के लिए सालाना ₹1.5 लाख तक की छूट मिलती है। यह टैक्स वर्ष 2026-27 से लागू है, सिर्फ पुरानी व्यवस्था में उपलब्ध है, और इसकी रकम व योग्य चीज़ें मोटे तौर पर वही हैं।
FY 2026-27 के लिए ITR भरने की आखिरी तारीख क्या है?
FY (टैक्स वर्ष) 2026-27 में कमाई गई आय के लिए, ITR (Income Tax Return, आयकर रिटर्न) -1 और ITR-2 भरने की आखिरी तारीख 31 जुलाई 2027 है। बिना ऑडिट वाली बिज़नेस या प्रोफेशनल आय वाले टैक्सपेयर्स के पास 31 अगस्त 2027 तक का समय है। देर से (बिलेटेड) या संशोधित (रिवाइज़्ड) रिटर्न बाद में भी भरा जा सकता है, लेकिन देर से भरने पर फीस, ब्याज और कुछ घाटों को आगे ले जाने (कैरी-फॉरवर्ड) का फायदा खोना पड़ सकता है।
समझ नहीं आ रहा कि कौन सी व्यवस्था ज़्यादा टैक्स बचाएगी, या उसके हिसाब से प्लानिंग कैसे करें?
सही व्यवस्था — और सही टैक्स-कुशल निवेश — पूरी तरह आपकी असल आय और छूटों पर निर्भर करते हैं। मुफ्त टैक्स और पोर्टफोलियो रिव्यू के लिए Money n Wealth से बात करें।